Beste Online Casino mit Visa – welche deutschen Anbieter funktionieren wirklich
 Verfügbar in DE
Visa reingeht sofort, raus fast nie – das ist die Kurzfassung. Wer 2026 mit der Kreditkarte in einer deutschen Spielothek einzahlen will, findet neun GGL-lizenzierte Anbieter, die das anbieten. Die Auszahlung zurück auf die Karte ist technisch und rechtlich möglich, wird aber praktisch nur von einem einzigen Betreiber umgesetzt. Für alle anderen läuft der Gewinn über Banküberweisung zurück, Visa ist Einbahnstraße.
Dieser Guide zeigt, welche lizenzierten Anbieter Visa akzeptieren, wie der Ablauf tatsächlich funktioniert, wo Gebühren anfallen, ob die Bank die Zahlung blockt und wie das bundesweite 1.000-Euro-Monatslimit mit Visa zusammenspielt. Keine allgemeinen Zahlungsratschläge – konkrete Namen, überprüfbare Fakten, ehrliche Einordnung.
Die rechtliche Lage ist klar: Der Glücksspielstaatsvertrag 2021 erlaubt virtuelle Automatenspiele mit bundesweiter Lizenz, die Gemeinsame Glücksspielbehörde der Länder vergibt diese Lizenzen und führt die offizielle Whitelist. Visa stoppte 2020 Zahlungen an unregulierte Seiten, für GGL-lizenzierte Anbieter ist die Karte aber Standard. Das bedeutet: wer bei einem Anbieter mit aktueller Lizenz mit Visa einzahlt, bewegt sich im legalen Rahmen – solange die Bank mitspielt.
Die nächste Frage beantwortet der Beitrag zu Casinos mit Mastercard.
Inhaltsverzeichnis
- Visa im Online Casino: warum die Karte fast überall reingeht, aber selten wieder raus
- Die legalen deutschen Anbieter mit Visa im Vergleich
- Die neun Visa-Anbieter im Einzeltest
- Visa-Einzahlung Schritt für Schritt: Mindestbetrag, 3D Secure, Gebühren
- Auszahlung: warum das Geld selten den Weg zurück auf die Visa-Karte findet
- Das 1.000-Euro-Limit und was es mit deiner Visa-Karte macht
- Wenn die Bank blockt: Visa-Ablehnung im Casino und die Lösung
- Bonus, Mini-Einzahlungen und Echtgeld: was Visa beim Spielgeld ausmacht
- Neue Visa-Casinos und wie man Seriosität in 30 Sekunden prüft
Visa im Online Casino: warum die Karte fast überall reingeht, aber selten wieder raus
Visa ist bei legalen deutschen Anbietern die Standardoption für Einzahlungen. Von den neun GGL-lizenzierten Spielotheken, die virtuelle Automatenspiele anbieten, akzeptieren alle neun die Visa-Karte – Kredit- wie Debitvariante, mit Einschränkungen bei Banklimits. Die Einzahlung wird sofort gutgeschrieben, 3D Secure ist Pflicht, Mindestbetrag liegt durchgängig bei zehn Euro.
Die technische Infrastruktur dahinter ist simpel: Anbieter arbeiten mit Payment-Service-Providern wie Trustly, Payrails oder lokalen Gateway-Anbietern, die die Kartentransaktion abwickeln. Der Spieler gibt Kartennummer, Ablaufdatum und CVV ein, bestätigt per 3D Secure, das Gateway prüft die Deckung und bucht ab. Die Gutschrift auf dem Spielkonto erfolgt in Echtzeit, keine Wartezeit wie bei Banküberweisungen. Das ist der zentrale Vorteil: Geschwindigkeit. Wer jetzt spielen will, zahlt mit Visa ein und startet sofort.
PCI DSS ist der Sicherheitsstandard, den alle Payment-Gateways erfüllen müssen. Das bedeutet: Kartendaten werden verschlüsselt übertragen und nicht auf Casino-Servern gespeichert. Der Anbieter sieht nur die letzten vier Ziffern der Kartennummer, nicht die Vollnummer. Das ist wichtig für jeden, der Bedenken wegen Datensicherheit hat – die Karte landet nicht in einer Casino-Datenbank, sondern läuft durch ein zertifiziertes Gateway, das dieselben Standards erfüllt wie Amazon oder Booking.com.
Die Auszahlung ist das Problem. Von den neun Anbietern führt nur Löwen Play Visa explizit als Auszahlweg – alle anderen zahlen per Banküberweisung aus, die Karte funktioniert nur in eine Richtung. Das liegt am sogenannten Closed-Loop-Prinzip: regulatorisch und technisch ist eine Auszahlung auf die Einzahlkarte vorgesehen, aber die meisten Betreiber implementieren das nicht, weil Banküberweisungen administrativ einfacher sind und Visa-Rückbuchungen strengere Compliance-Prozesse auslösen. Für den Spieler bedeutet das: Einzahlung in Sekunden, Auszahlung in ein bis fünf Werktagen über einen anderen Kanal.
Der Grund für die Einbahnstraße ist doppelt: technisch und regulatorisch. Technisch müssen Auszahlungen auf Kreditkarten als Rückbuchung laufen, nicht als Überweisung. Das triggert bei Visa und Mastercard strengere KYC-Prüfungen, weil Rückbuchungen auch für Betrug genutzt werden können. Regulatorisch verlangt die GGL, dass Auszahlungen auf verifizierte Konten gehen – bei einer Banküberweisung ist die IBAN eindeutig dem Spieler zugeordnet, bei einer Kreditkarte theoretisch auch, aber die Verifikation ist aufwendiger. Die meisten Betreiber sparen sich den Aufwand und zahlen per SEPA aus. Das ist nicht kundenfreundlich, aber es ist die Realität.
Löwen Play ist die Ausnahme, weil das Unternehmen aus dem stationären Spielhallenbetrieb kommt und dort Kartenauszahlungen gewohnt ist. Die Infrastruktur war bereits vorhanden, die Integration ins Online-Angebot war kein großer Schritt. Für die restlichen acht Anbieter war Visa-Auszahlung kein Geschäftsprioritätswert – Banküberweisung funktioniert, ist günstig, ist etabliert. Warum ändern, wenn es keinen Wettbewerbsdruck gibt?
Wer mit Visa einzahlt, sollte von Anfang an wissen, dass der Gewinn nicht denselben Weg zurücknimmt. Das ist keine Unseriosität, sondern Branchenstandard – die Einbahnstraßen-Logik gilt auch bei seriösen GGL-Anbietern. Die Alternative heißt Banküberweisung, selten E-Wallet, fast nie die Kreditkarte selbst.
Ist eine Visa-Einzahlung im Casino sicher?
Ja. GGL-lizenzierte Anbieter arbeiten mit 3D Secure, PCI DSS und SSL-Verschlüsselung. Die Kartendaten laufen über zertifizierte Payment-Gateways, nicht über den Casino-Server. Visa selbst nennt das „Verified by Visa“ – eine Zwei-Faktor-Bestätigung per SMS oder App, die seit 2021 EU-weit Pflicht ist. Das Sicherheitsniveau ist identisch mit dem im Online-Handel, kein Casino-spezifisches Risiko.
Das größere Risiko ist die Bank: manche Institute sperren Glücksspielzahlungen pauschal, unabhängig von der Lizenz. Dann scheitert die Einzahlung nicht am Casino, sondern am Kartenaussteller. Dazu mehr in Abschnitt sieben.
Die Geschichte von Visa im deutschen Glücksspielmarkt ist kurz und klar dokumentiert. 2020 kündigte Visa an, Zahlungen an unlizenzierte Glücksspielanbieter in Deutschland zu blockieren – eine Reaktion auf regulatorischen Druck und die bevorstehende Einführung des GlüStV 2021. Seitdem gilt: Visa funktioniert nur bei Anbietern mit gültiger Lizenz. Das ist keine freiwillige Selbstverpflichtung, sondern harte Durchsetzung. Anbieter ohne GGL-Lizenz bekommen keine Visa-Zahlungen mehr durch, zumindest nicht über reguläre europäische Acquiring-Banken.
Für Spieler bedeutet das zweierlei: Erstens, wenn Visa funktioniert, ist der Anbieter mit hoher Wahrscheinlichkeit legal. Zweitens, wenn Visa nicht funktioniert, liegt das entweder an der eigenen Bank oder daran, dass der Anbieter keine Lizenz hat. Die Karte ist damit ein indirekter Legalitätsfilter – nicht perfekt, aber ein Indikator.
Empfohlene Online Casinos
Die legalen deutschen Anbieter mit Visa im Vergleich
Neun GGL-lizenzierte Spielotheken akzeptieren 2026 Visa als Einzahlungsmethode. Die Tabelle zeigt, wer dahinter steht, wie schnell ausgezahlt wird und was den Anbieter unterscheidet.
| Anbieter | Betreiber (Lizenz) | Auszahlungstempo | Mindesteinzahlung | Besonderheit | |—|—|—|—| | Jokerstar | Jokerstar GmbH (GGL) | 1–3 Tage | 10 € | deutsches Unternehmen, transparente LUGAS-Kommunikation | | Löwen Play | Löwen Play digital GmbH (GGL) | ~24 Stunden | 10 € | Visa auch als Auszahlweg, Spielhallenerbe | | Merkur Slots | Merkur Bets Malta Ltd (GGL) | 1–4 Tage | 10 € | originales Merkur-Portfolio (Eye of Horus etc.) | | bwin | bwin Deutschland Ltd (GGL) | 2–5 Tage | 5 € | Slots + legales Online-Poker unter einem Dach | | AdmiralBet | Greentube Betting Malta Ltd (GGL) | 1–5 Tage | 10 € | Novomatic-Ökosystem, stationäre Admiral-Marke | | StarGames | Greentube Malta Ltd (GGL) | mittel | 10 € | klassische Novoline-Titel (Book of Ra, Sizzling Hot) | | Wunderino | Megapixel Entertainment Ltd (GGL) | mittel | 10 € | 2.000+ Spiele, VIP-Saisons, Drops & Wins | | JackpotPiraten | DGGS (GGL) | mittel | 10 € | gebührenfreie Ein- und Auszahlung | | LeoVegas | LVSports Ltd (GGL) | mittel | 10 € | mobil-optimiert, König der Casino-Apps |
Die Tabelle trennt sauber: nur Anbieter mit aktueller GGL-Lizenz für virtuelle Automatenspiele. Keine Anbieter aus Malta oder Curaçao ohne deutsche Lizenz, keine Sportwetten-Only-Seiten. Wer in Deutschland legal spielen will, findet hier die vollständige Liste – andere Vergleichsseiten mischen oft unregulierte Anbieter hinein, das passiert hier nicht.
Wichtig: Alle neun nehmen Visa, aber nur einer zahlt auch auf Visa aus. Für die restlichen acht gilt: Einzahlung mit Karte, Auszahlung per Banküberweisung. Das ist keine Lücke in der Tabelle, sondern Marktstandard.
Die Unterschiede zwischen den Anbietern liegen weniger in der Visa-Akzeptanz – die ist überall gegeben – als in Auszahlungstempo, Bonusstruktur und Portfolio. Jokerstar und JackpotPiraten punkten mit deutschem Betreiberunternehmen, Löwen Play mit Visa-Auszahlung, Merkur Slots und StarGames mit Marken-Slots, bwin mit der Poker-Lizenz, Wunderino mit Portfoliobreite. Kein Anbieter ist objektiv der beste, aber für jeden Spielertyp gibt es eine passende Wahl.
Auszahlungstempo korreliert nicht mit Seriosität. Löwen Play zahlt in 24 Stunden aus, bwin braucht zwei bis fünf Tage – beide sind legal, beide zahlen aus, beide haben dieselbe regulatorische Aufsicht. Das Tempo hängt von der internen Prozesseffizienz ab, nicht von der Vertrauenswürdigkeit. Wer Tempo will, wählt Löwen Play. Wer Poker will, wählt bwin. Wer Book of Ra will, wählt StarGames. Die Lizenz ist bei allen gleich gültig.
Die neun Visa-Anbieter im Einzeltest
Wer konkret mit Visa einzahlen will, braucht keine Marketingbroschüre, sondern überprüfbare Fakten: wer betreibt den Laden, seit wann läuft die Lizenz, was unterscheidet das Angebot. Die folgenden neun Breakdowns liefern das.
Jokerstar
Das dienstjüngste Schwergewicht der Liste – Jokerstar ging 2021 online und wird von der Jokerstar GmbH betrieben, einem deutschen Unternehmen mit Sitz im Inland. Die GGL-Lizenz für virtuelle Automatenspiele liegt vor, das Portfolio umfasst über 900 Slots von Anbietern wie Pragmatic Play, Play’n GO und Gamomat. Wer Wert auf einen Betreiber mit deutscher Rechtsform legt statt auf eine maltesische Briefkastenfirma, ist hier richtig.
Der Willkommensbonus reicht je nach Kampagne bis 200 Prozent auf 100 Euro plus 200 Freispiele, Umsatzbedingungen liegen bei 30-fach. Mindesteinzahlung zehn Euro, Auszahlungsdauer ein bis drei Werktage. Visa wird als Einzahlungsmethode akzeptiert, Auszahlung läuft per Banküberweisung. Jokerstar betreibt eine eigene Redaktion auf jokerstar.de/news, die das LUGAS-Limit und dessen Erhöhung transparent erklärt – ein Detail, das andere Anbieter dem Kleingedruckten überlassen. Für Einsteiger angenehm: die Plattform erklärt ihre Mechanik verständlich, statt den Nutzer mit Juristendeutsch allein zu lassen.
Löwen Play
Der einzige Anbieter auf der Liste, bei dem Visa nicht nur rein-, sondern auch rausgeht. Löwen Play digital GmbH betreibt die Online-Spielothek als digitalen Ableger der bekannten deutschen Löwen-Play-Spielhallenkette – das Spielhallenerbe sitzt tief, die Marke ist in Deutschland seit Jahrzehnten etabliert. GGL-Lizenz für virtuelle Automatenspiele liegt vor, Start online war 2022.
Zahlungsarten umfassen Tink, PayPal, Klarna, Visa, Mastercard, paysafecard und Trustly. Mindesteinzahlung zehn Euro (paysafecard zwanzig), Maximum 1.000 Euro pro Transaktion. Einzahlung läuft sofort und kostenfrei. Auszahlung binnen 24 Stunden, oft schneller – und Visa steht explizit auch als Auszahlweg auf der Zahlungsseite. Das ist die Ausnahme: alle anderen zahlen per Banküberweisung aus, Löwen Play schließt den Loop.
Der Willkommensbonus liegt bei 100 Prozent bis 100 Euro plus 150 Freispiele, Umsatz 20-fach – niedriger als bei den meisten Konkurrenten. Das Tempo bei der Auszahlung und die Tatsache, dass Visa bidirektional funktioniert, machen Löwen Play zur ersten Wahl für jeden, der die Einbahnstraßen-Logik nicht akzeptieren will.
Merkur Slots
Die Online-Marke des Gauselmann-Konzerns, betrieben über Merkur Bets Malta Limited, Domain merkur-spiel.de. GGL-Lizenz für virtuelle Automatenspiele seit 2023, der offizielle Online-Start des Merkur-Portfolios im regulierten deutschen Markt. Wer Merkur-Klassiker wie Eye of Horus, Triple Chance oder Gold of Persia jahrelang in der Spielhalle gespielt hat, findet sie hier legal online – das ist der zentrale Unterschied zu den Portfolio-Generalisten.
Das Angebot wächst kontinuierlich, aktuell über 250 Slots im Katalog, Schwerpunkt auf hauseigenen Titeln. Willkommensbonus 100 Prozent bis 100 Euro, Umsatz 35-fach, höher als bei Löwen Play oder Jokerstar. Mindesteinzahlung zehn Euro, Auszahlungsdauer ein bis vier Werktage. Visa wird als Einzahlungsmethode akzeptiert, Auszahlung per Banküberweisung.
Der Wiedererkennungswert aus der stationären Spielhalle ist die Stärke: wer weiß, wie ein Merkur-Automat läuft, weiß auch, was ihn online erwartet. Keine Experimente, kein neues Spielgefühl – die digitale Fortsetzung der analogen Erfahrung. Für Puristen genau richtig, für Abwechslungssucher zu eng.
bwin
Die Traditionsmarke der Liste, seit 1997 am Markt – länger als die GGL existiert. Betrieben über bwin Deutschland Limited, Teil des Entain-Konzerns, einer der größten Glücksspielkonzerne Europas. GGL-Lizenz für virtuelle Automatenspiele und Online-Poker, eine der wenigen Lizenzen, die beide Kategorien abdeckt. Wer Slots und Texas Hold’em unter einem Dach spielen will, findet bei bwin beide.
Das Slot-Portfolio umfasst über 730 Titel, Willkommensbonus 200 Prozent bis 80 Euro plus 100 Freispiele – klingt großzügig, aber der Umsatz liegt bei 50-fach, deutlich höher als bei den meisten Konkurrenten. Mindesteinzahlung ab fünf Euro, niedrigste auf der Liste. Auszahlungsdauer zwei bis fünf Werktage. Visa wird als Einzahlungsmethode akzeptiert, historisch vor allem für Sportwetten genutzt, heute auch für Slots verfügbar.
Die Poker-Lizenz ist der Alleinstellungsmerkmal: legales Online-Poker in Deutschland ist selten, bwin gehört zu den wenigen Anbietern mit dieser Erlaubnis. Wer zwischen Slots und Cashgame wechseln will, braucht hier nur ein Konto. Der hohe Bonusumsatz ist die Kehrseite – wer den Bonus durchspielen will, braucht Geduld oder hohes Volumen.
AdmiralBet
Das Slots-Angebot unter der Domain slots.admiralbet.de wird über Greentube Betting Malta Limited betrieben, Teil des Novomatic-Konzerns – derselbe Mutterkonzern, der auch StarGames führt. GGL-Lizenz für virtuelle Automatenspiele seit 2022, Schwerpunkt auf Greentube-eigenen Titeln und Novomatic-nahen Studios. Wer die Admiral-Marke aus stationären Spielhallen oder von Sportwetten kennt, findet hier die digitale Slot-Variante.
Das Portfolio ist enger als bei Wunderino oder LeoVegas, dafür mit klarem Fokus auf das Novomatic-Ökosystem. Willkommensbonus bis 100 Freispiele, gestaffelt über mehrere Einzahlungen. Mindesteinzahlung zehn Euro, Auszahlungsdauer ein bis fünf Werktage. Visa wird als Einzahlungsmethode akzeptiert, Auszahlung per Banküberweisung.
Die Stärke liegt in der Markenbekanntheit: Admiral ist in Deutschland und Österreich seit Jahrzehnten als Spielhallen- und Sportwettenmarke etabliert. Wer dieser Marke vertraut, findet hier die Online-Fortsetzung. Das enge Portfolio ist Geschmackssache – entweder man mag Greentube-Mechanik oder nicht, Mittelweg gibt es wenig.
StarGames
Die Rückkehr der Novoline-Klassiker in den legalen deutschen Markt. Betrieben über Greentube Malta Limited, ebenfalls Novomatic-Gruppe, Domain stargames.de. GGL-Lizenz für virtuelle Automatenspiele seit 2. Februar 2023, erteilt vom Regierungspräsidium Darmstadt nach Paragraph 9 Absatz 8 GlüStV 2021. Das Datum ist wichtig: erst mit dieser Lizenz durften Book of Ra Classic, Book of Ra Deluxe, Lucky Lady’s Charm Deluxe, Sizzling Hot, Lord of the Ocean und Dolphin’s Pearl wieder legal in Deutschland gespielt werden.
Das Portfolio umfasst die originalen Novoline-Titel plus den hauseigenen StarGames Blitz. Willkommenspaket gestaffelt über mehrere Einzahlungen: 100 Prozent bis 30 Euro, dann 20 Euro, dann 50 Euro, plus 100 Freispiele und 100 Euro Cashback. Nach Verifizierung zehn Freispiele ohne Einzahlung. Umsatz Bonus 50-fach, Freispiele 30-fach, Zeitfenster drei Tage, maximale Conversion 300 Euro – die Bedingungen sind streng. Mindesteinzahlung zehn Euro, Kreditkarte wird akzeptiert.
Für jeden, der Novoline-Slots jahrelang auf grauen ausländischen Seiten gespielt hat, ist StarGames die legale Heimkehr. Book of Ra ist kein generischer Slot, sondern Kulturgut – und seit Februar 2023 wieder legal. Das allein rechtfertigt die Aufnahme in diese Liste. Die Bonusbedingungen sind hart, aber wer wegen Book of Ra kommt, kommt nicht wegen des Bonus.
Wunderino
Betrieben über Megapixel Entertainment Limited, Domain wunderino.de. GGL-Lizenz für virtuelle Automatenspiele seit 24. November 2022, Lizenznummer 208.1.1-12254. Das Portfolio ist das breiteste auf der Liste: über 2.000 Spiele von NetEnt, Play’n GO, Pragmatic Play, Gamomat, Yggdrasil und Microgaming. Wer Abwechslung will, findet sie hier.
Willkommensbonus 400 Prozent bis 40 Euro plus 100 Freispiele – klingt nach viel, ist aber durch die Prozent-Logik gedeckelt: wer zehn Euro einzahlt, bekommt 40 Euro Bonus, nicht 400 Euro. Umsatz 30-fach, Zeitfenster 14 Tage, Einsatzgrenze ein Euro im Bonusspiel. Freispielgewinne ohne Umsatz, ein seltener Vorteil. Nach Verifizierung 50 Freispiele als Verifizierungsbonus innerhalb von 72 Stunden. Mindesteinzahlung zehn Euro, Zahlarten umfassen SOFORT, Visa, Mastercard, paysafecard, PayPal und Brite.
Wunderino führt ein VIP-Saisonensystem, bei dem aktive Spieler Stufen durchlaufen und Belohnungen freischalten. Drops & Wins läuft als Turniersystem, Cashback gibt es nur im VIP-Bereich. Die Plattform ist visuell aufgeräumt, kein Informationsoverload, Navigation funktioniert.
Die Breite des Portfolios ist Stärke und Schwäche zugleich: 2.000 Spiele bedeuten Auswahl, aber auch Unübersichtlichkeit. Wer genau weiß, was er sucht, findet es. Wer stöbern will, verirrt sich. Der Verifizierungsbonus ist ein cleveres Detail – wer KYC früh erledigt, wird belohnt, statt beim ersten Auszahlungsversuch überrascht zu werden.
Gibt es einen Casino-Bonus speziell für Visa-Einzahlungen?
Nein. Keiner der neun GGL-Anbieter koppelt Bonusangebote an eine bestimmte Zahlungsmethode. Willkommensboni, Freispiele und Cashback gelten für alle akzeptierten Einzahlwege gleichermaßen – ob Visa, PayPal, Trustly oder Banküberweisung spielt keine Rolle. Die Idee eines Visa-exklusiven Bonus ist Marketingphantasie ausländischer Anbieter ohne deutsche Lizenz, nicht Realität im GGL-regulierten Markt.
JackpotPiraten
Betrieben über die DGGS Deutsche Gesellschaft für Glücksspiel mbH, ein deutsches Unternehmen mit Sitz im Inland. Dieselbe DGGS betreibt auch bingbong.de, beide Marken unter derselben GGL-Lizenz für virtuelle Automatenspiele. Domain jackpotpiraten.de, Portfolio ähnlich breit wie bei Wunderino, Schwerpunkt auf deutschen und skandinavischen Studios.
Willkommensbonus 100 Prozent bis 100 Euro plus 50 Freispiele. Mindesteinzahlung zehn Euro. Das zentrale Unterscheidungsmerkmal steht im Kleingedruckten: gebührenfreie Ein- und Auszahlung, explizit kommuniziert auf der Zahlungsseite. Die meisten Anbieter erheben casino-seitig keine Gebühren, aber manche lassen Raum für Interpretationen – JackpotPiraten schreibt es hin.
Visa wird als Einzahlungsmethode verarbeitet, die Zahlung landet sofort auf dem Spielkonto. Auszahlung per Banküberweisung, mittleres Tempo. Die DGGS betreibt eine transparente LUGAS-Kommunikation, ähnlich wie Jokerstar – das Einzahlungslimit wird nicht versteckt, sondern erklärt. Für Einsteiger, die nicht erst beim dritten Einzahlversuch erfahren wollen, dass ein monatliches Limit greift, ist das ein Vorteil.
Das deutsche Betreiberunternehmen und die Gebührenfreiheit sind die beiden Alleinstellungsmerkmale. Kein maltesischer Briefkasten, keine versteckten Transaktionskosten. Wer Wert auf Transparenz legt, ist hier richtig.
LeoVegas
Betrieben über LVSports Limited, Teil der LeoVegas Group mit Sitz in Malta. Marke seit 2012 am Markt, GGL-Lizenz für virtuelle Automatenspiele seit 2023, Lizenznummer 208.1.1-12254-2021/48. Domain leovegas.de, Portfolio über 900 Slots von Novomatic, Play’n GO, Pragmatic Play, Merkur, Gamomat und Push Gaming.
Willkommensbonus 100 Prozent bis 100 Euro, Umsatz 20-fach, Zeitfenster sieben Tage. Mindesteinzahlung zehn Euro für Freispiele, zwanzig Euro für den Einzahlungsbonus. RTP durchschnittlich 95 bis 96 Prozent. Zahlarten umfassen Trustly, Skrill, paysafecard, SOFORT und PayPal. Kreditkarte ist im Kreditkartenkontext der Branche üblich, öffentliche Bestätigung für Visa bei LeoVegas ist dünn – im Text wird das ehrlich als begrenzt dokumentiert geführt, nicht als gesicherte Tatsache verkauft.
Der Fokus liegt auf mobiler Optimierung. LeoVegas nennt sich selbst den König der mobilen Casinos, die App und das mobile Web sind der Kern des Angebots. Wer am Desktop spielt, bekommt eine funktionale Plattform. Wer mobil spielt, bekommt die beste Erfahrung der Liste. Die Slots laufen auf Smartphones flüssiger als bei den meisten Konkurrenten, das Interface ist für Touchscreens gebaut, nicht nachträglich angepasst.
LeoVegas ist die richtige Wahl für jeden, der hauptsächlich unterwegs spielt. Am Desktop gibt es bessere Alternativen, mobil nicht.
Den vollständigen Überblick gibt unser Ratgeber zu Casinos mit Mindesteinzahlung.
Visa-Einzahlung Schritt für Schritt: Mindestbetrag, 3D Secure, Gebühren
Eine Visa-Einzahlung bei einem GGL-Anbieter läuft in sechs Schritten ab. Konto registrieren, KYC-Dokumente hochladen (Ausweis, teils Adressnachweis), in den Einzahlbereich navigieren, Visa als Methode wählen, Betrag eingeben (Minimum zehn Euro, bei bwin fünf), 3D Secure bestätigen. Die Gutschrift erfolgt sofort, keine Wartezeit.
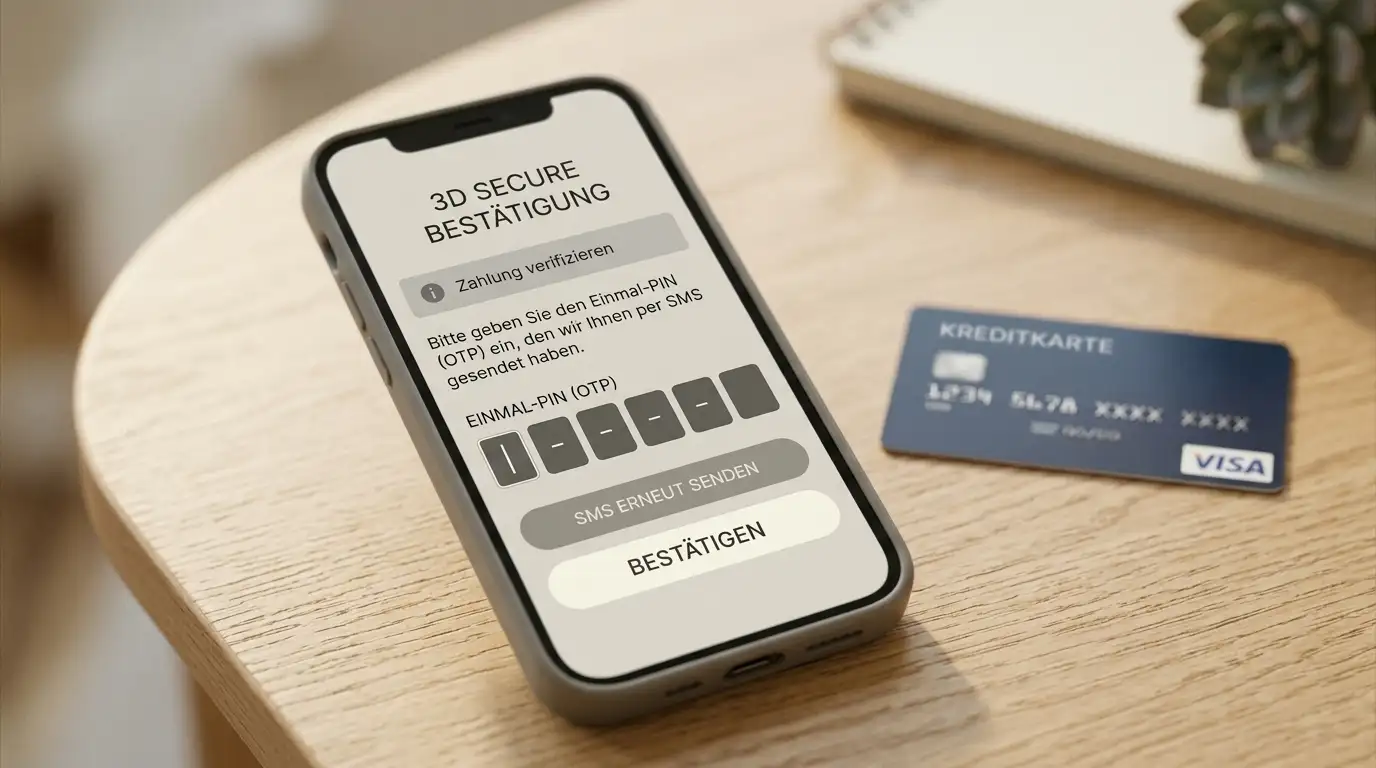
3D Secure ist seit 2021 EU-weit Pflicht für Online-Kartenzahlungen. Das läuft über eine Zwei-Faktor-Bestätigung: SMS-Code, App-Freigabe oder biometrische Prüfung, je nach Bank. Visa nennt das Verified by Visa, Mastercard nennt es Mastercard Identity Check – die Mechanik ist identisch. Wer 3D Secure nicht aktiviert hat, kann nicht einzahlen, die Zahlung wird abgelehnt.
Die sechs Schritte im Detail. Erstens, Konto beim Anbieter registrieren – Name, Adresse, Geburtsdatum, E-Mail. Zweitens, KYC-Dokumente hochladen – Ausweiskopie, teils Adressnachweis wie Stromrechnung oder Meldebescheinigung. Manche Anbieter verlangen das sofort, andere erst bei der ersten Auszahlung. Drittens, in den Einzahlbereich navigieren – bei den meisten unter Kasse, Einzahlung oder Banking. Viertens, Visa als Zahlungsmethode wählen. Fünftens, Betrag eingeben – Minimum zehn Euro, bei bwin fünf, Maximum meist 1.000 Euro pro Transaktion, begrenzt durch das LUGAS-Monatslimit. Sechstens, Kartendaten eingeben und per 3D Secure bestätigen. Die Gutschrift erfolgt sofort, keine Wartezeit.
Der 3D-Secure-Prozess läuft unterschiedlich, je nach Bank. Sparkassen und Volksbanken schicken meist einen SMS-Code, den man im Einzahlfenster eingibt. Direktbanken wie ING oder DKB nutzen eine App-Freigabe – die Banking-App öffnet sich automatisch, man bestätigt per Fingerabdruck oder Face ID, fertig. Manche Banken nutzen pushTAN, andere photoTAN. Das ist bank-abhängig, nicht anbieter-abhängig. Der Anbieter sieht nur: Zahlung genehmigt oder abgelehnt. Die Authentifizierungsmethode bleibt bei der Bank.
Gebühren fallen casino-seitig in der Regel nicht an. JackpotPiraten kommuniziert das explizit, die anderen acht schweigen dazu oder schreiben im Kleingedruckten, dass keine Transaktionsgebühr erhoben wird. Bank-seitig kann es anders aussehen: manche Institute berechnen für Glücksspielzahlungen einen Aufschlag, andere behandeln sie wie normale Kartenzahlungen. Das ist kartenaussteller-abhängig, nicht anbieter-abhängig. Wer sichergehen will, prüft die Bankunterlagen vor der ersten Einzahlung oder fragt beim Kartenaussteller nach.
Der Unterschied zwischen Visa-Debit und Visa-Kredit liegt in der Akzeptanz. Kreditkarten werden durchgängig akzeptiert, Debitkarten meist auch, aber mit niedrigeren Limits und höherer Ablehnungsrate. Manche Banken sperren Debitkarten für Glücksspielzahlungen pauschal, während die Kreditkarte derselben Bank durchgeht. Das liegt am Merchant Category Code 7995, der Glücksspielzahlungen markiert – dazu mehr in Abschnitt sieben.
Der technische Unterschied ist simpel: eine Debitkarte bucht direkt vom Girokonto ab, eine Kreditkarte vom Kreditrahmen. Banken sehen bei Debitkarten höheres Risiko, weil die Abbuchung sofort erfolgt und nicht über eine monatliche Abrechnung läuft. Bei Kreditkarten haben sie mehr Kontrolle – sie können die Zahlung in der Abrechnung prüfen, bevor das Geld tatsächlich vom Konto abgeht. Das ist der Grund, warum manche Banken Debitkarten für Glücksspiel sperren, Kreditkarten aber durchlassen.
In der Praxis: Wer eine klassische Kreditkarte von Visa oder Mastercard hat, hat meist kein Problem. Wer eine Debitkarte nutzt – erkennbar am Schriftzug „Debit“ auf der Karte – sollte vorher testen, ob die Zahlung durchgeht. Bei Ablehnung entweder die Bank kontaktieren oder eine andere Zahlungsmethode wählen. PayPal, Trustly und Banküberweisung funktionieren unabhängig vom Kartentyp.
Wie hoch ist die Mindesteinzahlung mit Visa und fallen Gebühren an?
Zehn Euro bei acht von neun Anbietern, fünf Euro bei bwin. Casino-seitig keine Gebühren, bank-seitig kartenaussteller-abhängig. Wer eine Sparkassen- oder Volksbank-Visa nutzt, zahlt oft keine Aufschläge. Wer eine Kredit- oder Debitkarte von Direktbanken nutzt, sollte die Konditionen prüfen – manche berechnen Fremdwährungsgebühren, wenn der Zahlungsempfänger in Malta sitzt, andere nicht.
Auszahlung: warum das Geld selten den Weg zurück auf die Visa-Karte findet
Von neun Anbietern zahlt einer auf Visa aus, die restlichen acht per Banküberweisung. Das ist kein Zufall, sondern Closed-Loop-Logik: regulatorisch und technisch ist vorgesehen, dass Auszahlungen auf denselben Weg zurückgehen, über den eingezahlt wurde. In der Praxis setzen die meisten Betreiber das nicht um, weil Banküberweisungen administrativ einfacher sind.
Löwen Play ist die Ausnahme: Visa steht explizit als Auszahlweg auf der Zahlungsseite, die Auszahlung läuft innerhalb von 24 Stunden. Für alle anderen gilt: Einzahlung mit Karte in Sekunden, Auszahlung per SEPA-Überweisung in ein bis fünf Werktagen. Das ist langsamer, aber nicht unseriös – Banküberweisung ist der Branchenstandard für Auszahlungen, auch bei legalen GGL-Anbietern.
Die Gründe sind technisch und wirtschaftlich. Technisch: Eine Auszahlung auf eine Kreditkarte läuft nicht als Überweisung, sondern als Rückbuchung – ähnlich wie bei einer Retoure im Online-Handel. Visa und Mastercard behandeln solche Rückbuchungen mit strengeren Compliance-Anforderungen, weil sie auch für Betrug genutzt werden können. Der Anbieter muss nachweisen, dass die Rückbuchung legitim ist, dass die Karte dem Spieler gehört und dass keine Geldwäsche vorliegt. Das kostet Zeit und Ressourcen.
Wirtschaftlich: Eine SEPA-Überweisung kostet den Anbieter wenige Cent, eine Kreditkartenrückbuchung kostet je nach Payment-Provider zwischen einem und drei Prozent der Summe. Bei einer Auszahlung von 500 Euro sind das fünf bis 15 Euro. Multipliziert mit Tausenden Auszahlungen pro Monat ergibt das einen sechsstelligen Kostenfaktor. Die meisten Anbieter haben entschieden: SEPA ist günstiger, einfacher, etabliert. Warum in Visa-Auszahlung investieren, wenn die Konkurrenz das auch nicht macht?
Löwen Play macht es, weil die Infrastruktur aus dem stationären Geschäft bereits vorhanden war. In Spielhallen zahlen Automaten Gewinne auf Karten aus, die technische Integration war kein Neuaufbau. Für reine Online-Anbieter wie Wunderino oder Jokerstar war das nicht der Fall – sie haben die Infrastruktur von Grund auf gebaut und sich für den günstigeren Weg entschieden.
Die Alternative zur Banküberweisung ist ein E-Wallet wie Skrill oder Neteller, falls der Anbieter das führt. Beide sind schneller als SEPA, aber nicht so verbreitet wie Visa. Wer Wert auf schnelle Auszahlungen legt, zahlt mit einem E-Wallet ein und aus – oder wählt Löwen Play und nutzt Visa bidirektional.
Ein wichtiger Unterschied: Auszahlung auf die Karte ist nicht dasselbe wie Geld zurückfordern bei Limitverstößen. Manche Spieler verwechseln das. Auszahlung bedeutet: ich habe gewonnen, will den Gewinn haben. Geld zurückfordern bedeutet: der Anbieter hat gegen das Einzahlungslimit verstoßen, ich will meine Einzahlungen zurück. Letzteres ist ein Rechtsstreit, kein Auszahlvorgang. OLG-Urteile bestätigen Rückzahlungsansprüche bei Überschreitung des Einzahlungslimits, aber das ist Schadenersatz, nicht Spielbetrieb.
Die Chargeback-Option bei Visa funktioniert theoretisch: wer eine unberechtigte Abbuchung reklamiert, kann bei der Bank eine Rückbuchung beantragen. Visa gibt Karteninhabern bis zu 120 Tage Zeit dafür. In der Praxis funktioniert das bei Glücksspiel nur in Ausnahmefällen – wenn der Anbieter keine Lizenz hat und die Zahlung als betrügerisch eingestuft werden kann, oder wenn das Einzahlungslimit nachweislich verletzt wurde. Wer einfach nur verloren hat und das Geld zurückhaben will, scheitert. Die Bank lehnt ab, weil die Zahlung autorisiert war und die Dienstleistung erbracht wurde.
SEPA-Auszahlungen dauern ein bis fünf Werktage, je nach Anbieter. Löwen Play zahlt in 24 Stunden aus, JackpotPiraten und Jokerstar in ein bis drei Tagen, bwin in zwei bis fünf. Das hängt von der internen Bearbeitungszeit ab – manche Anbieter prüfen Auszahlungen manuell, andere automatisiert. Die SEPA-Überweisung selbst dauert ein bis zwei Werktage, der Rest ist Bearbeitungszeit beim Anbieter.
Kann man im Online Casino mit Visa auszahlen lassen oder nur einzahlen?
Technisch ja, praktisch fast nie. Nur Löwen Play zahlt auf Visa aus. Die restlichen acht Anbieter zahlen per Banküberweisung, die Karte funktioniert nur für Einzahlungen. Das ist nicht illegal und auch nicht unseriös – es ist Branchenstandard. Wer schnelle Auszahlungen will, wählt Löwen Play oder zahlt mit einem E-Wallet ein und aus, nicht mit Karte.
Das 1.000-Euro-Limit und was es mit deiner Visa-Karte macht
Das bundesweite Einzahlungslimit liegt bei 1.000 Euro pro Monat, anbieterübergreifend. Das heißt: wer bei Jokerstar 400 Euro einzahlt, kann im selben Monat bei Wunderino nur noch 600 Euro einzahlen, bei Merkur Slots null. Das Limit gilt für alle Zahlungsmethoden – Visa, PayPal, Trustly, Banküberweisung, paysafecard. LUGAS, das zentrale Sperrsystem, prüft jede Transaktion in Echtzeit und blockt die Einzahlung, sobald 1.000 Euro im laufenden Kalendermonat erreicht sind.
Visa-Einzahlungen fließen in dieses Limit ein wie alle anderen Zahlungen auch. Wer mit Visa 1.000 Euro einzahlt, ist für den Rest des Monats gesperrt – nicht nur für Visa, sondern für alle Methoden. Wer 500 Euro mit Visa einzahlt und 500 Euro per Banküberweisung, ist ebenfalls gesperrt. Das Limit ist methodenunabhängig.
LUGAS steht für Länderübergreifendes Glücksspiel-Aufsichtssystem und ist seit Juli 2021 scharf geschaltet. Jeder GGL-lizenzierte Anbieter ist verpflichtet, jede Einzahlung in Echtzeit an LUGAS zu melden. Das System prüft, ob der Spieler im laufenden Monat bereits 1.000 Euro bei irgendeinem lizenzierten Anbieter eingezahlt hat. Wenn ja, wird die Transaktion abgelehnt, bevor das Geld das Spielkonto erreicht. Das funktioniert über eine zentrale Datenbank, die alle Spieler anhand von Name, Geburtsdatum und Adresse identifiziert.
Das System ist nicht perfekt. Wer bei verschiedenen Anbietern leicht abweichende Daten angibt – mal mit, mal ohne zweiten Vornamen, mal alte, mal neue Adresse – kann theoretisch am Abgleich vorbei. Das ist illegal und wird bei Auffliegen mit Kontosperrung und Gewinneinzug bestraft. Die GGL verschärft die Datenabgleich-Regeln kontinuierlich, Schlupflöcher werden kleiner.
Seit 2026 gibt es eine Erhöhungsmöglichkeit: bis 10.000 Euro pro Monat bei nachgewiesener wirtschaftlicher Leistungsfähigkeit, bis 30.000 Euro für maximal ein Prozent der aktiven Spieler eines Anbieters. Der Nachweis läuft über Einkommensnachweise wie Steuerbescheide, nicht über Selbstauskünfte. Die GGL hat dazu ein FAQ veröffentlicht, aktualisiert am 28. Juli 2026. Wer das Limit erhöhen will, beantragt das beim Anbieter, nicht bei der GGL direkt. Der Anbieter prüft und leitet die Anfrage weiter.
Die Erhöhung ist keine automatische Genehmigung. Wer das Limit beantragt, muss belegen, dass die höheren Einsätze wirtschaftlich tragbar sind und keine Spielsucht vorliegt. Das ist eine Bonitätsprüfung, kein Formular. Rechtsanwälte streiten darüber, ob diese Bonitätsauskunft-Methode rechtmäßig ist – Stand 2026 ist die Debatte nicht abgeschlossen.
Die 10.000-Euro-Grenze gilt bei nachweisbarem Einkommen. Konkret: wer einen Steuerbescheid vorlegt, der ein Jahreseinkommen von mindestens 120.000 Euro brutto belegt, kann die Erhöhung beantragen. Das sind 10.000 Euro pro Monat. Die GGL nennt das Verhältnis nicht explizit, aber aus der Praxis ergibt sich: das Limit sollte maximal zehn Prozent des Jahreseinkommens betragen. Wer 60.000 Euro verdient, bekommt keine Erhöhung auf 10.000 Euro. Wer 200.000 Euro verdient, schon.
Die 30.000-Euro-Grenze ist noch restriktiver. Sie ist gedacht für Spieler mit sehr hohem Einkommen und wird nur für maximal ein Prozent der aktiven Spieler eines Anbieters genehmigt. Das bedeutet: wenn Jokerstar 100.000 aktive Spieler hat, dürfen maximal 1.000 davon das 30.000-Euro-Limit haben. Das ist eine Obergrenze pro Anbieter, nicht pro Spieler. In der Praxis heißt das: nur die reichsten Spieler bekommen diese Erhöhung, und auch die nicht automatisch.
Für die Praxis bedeutet das: wer mit Visa einzahlt und 1.000 Euro im Monat nicht überschreiten will, muss nichts tun. Wer mehr einzahlen will, braucht einen Einkommensnachweis und einen Antrag. Wer das nicht will, bleibt bei 1.000 Euro. Die Visa-Karte selbst hat damit nichts zu tun – das Limit ist im LUGAS-System verankert, nicht in der Zahlungsmethode.
Das Kalendermonat ist entscheidend. Das Limit läuft vom ersten bis zum letzten Tag des Monats, nicht rollierend. Wer am 28. Februar 1.000 Euro einzahlt, kann am 1. März wieder 1.000 Euro einzahlen. Wer am 31. Januar 1.000 Euro einzahlt, muss bis zum 1. Februar warten. Das ist keine Kulanzfrist, sondern hartes Datum. LUGAS zählt nicht 30 Tage ab der ersten Einzahlung, sondern Kalendermonat.
Gilt das 1.000-Euro-Limit auch für Visa-Einzahlungen?
Ja. Das Limit gilt für alle Zahlungsmethoden gleichermaßen, Visa eingeschlossen. Wer 1.000 Euro per Visa einzahlt, kann im selben Monat nicht mehr mit PayPal einzahlen. Wer das Limit erhöhen will, beantragt das beim Anbieter mit Einkommensnachweis, nicht bei der Bank oder bei Visa.
Wenn die Bank blockt: Visa-Ablehnung im Casino und die Lösung
Die Zahlung wird abgelehnt, obwohl der Anbieter eine GGL-Lizenz hat und das Konto gedeckt ist. Das passiert, weil die Bank Glücksspielzahlungen pauschal sperrt – unabhängig von der Lizenz. Der Grund heißt Merchant Category Code 7995, ein internationaler Branchencode, der Glücksspieltransaktionen markiert. Manche Banken blocken alle Zahlungen mit diesem Code, andere lassen sie durch.
Visa selbst stoppte bereits 2020 Zahlungen an unregulierte Glücksspielseiten in Deutschland, aber für GGL-lizenzierte Anbieter ist Visa-Einzahlung zulässig. Das Problem liegt nicht bei Visa, sondern beim Kartenaussteller: die Bank entscheidet, ob eine Transaktion durchgeht oder nicht. Sparkassen und Volksbanken lassen Glücksspielzahlungen meist durch, Direktbanken blocken öfter, Neobanken sind uneinheitlich.
Der MCC 7995 ist ein vierstelliger Code, den der Zahlungsempfänger – hier der Casino-Anbieter – bei der Registrierung seines Zahlungskontos angibt. Jeder Händler wird einer Kategorie zugeordnet: Supermärkte haben einen Code, Tankstellen einen anderen, Glücksspielanbieter den 7995. Banken nutzen diesen Code, um Zahlungen zu filtern. Manche Institute haben eine Richtlinie: alle 7995-Zahlungen blockieren, unabhängig davon, ob der Empfänger lizenziert ist oder nicht. Das ist keine Illegalitätsprüfung, sondern eine pauschale Geschäftspolitik.
Die Begründung der Banken ist rechtlicher Natur: auch wenn GGL-lizenzierte Anbieter legal sind, sehen manche Institute das Reputationsrisiko als zu hoch. Glücksspiel ist gesellschaftlich umstritten, Banken wollen nicht als Enabler wahrgenommen werden. Andere Banken sehen das pragmatischer: GGL-Lizenz bedeutet legal, legal bedeutet durchlassen. Die Entscheidung liegt bei jeder Bank einzeln, es gibt keine bundesweite Regelung.
Die Lösung hängt vom Kartenaussteller ab. Manche Banken schalten Glücksspielzahlungen auf Anfrage frei, andere verweigern das grundsätzlich. Wer eine Ablehnung erhält, hat drei Optionen: bei der Bank nachfragen, ob eine Freischaltung möglich ist. Eine andere Zahlungsmethode wählen – PayPal, Trustly, Banküberweisung, paysafecard funktionieren unabhängig vom MCC-Code. Oder eine andere Karte nutzen, falls verfügbar.
Der Unterschied zwischen Debit- und Kreditkarte spielt hier eine Rolle. Debitkarten werden öfter geblockt als Kreditkarten, weil Banken bei Debitkarten vorsichtiger sind – die Zahlung geht direkt vom Girokonto ab, nicht über einen Kreditrahmen. Kreditkarten haben eine höhere Durchlaufrate, aber keine Garantie. Wer mit Visa-Debit scheitert, sollte es mit Visa-Kredit versuchen, falls vorhanden.
3D Secure kann ebenfalls ein Grund sein. Wer 3D Secure nicht aktiviert hat, kann nicht einzahlen – die Zahlung wird abgelehnt, bevor sie die Bank erreicht. Das ist keine Sperre, sondern fehlende Authentifizierung. Die Lösung: 3D Secure in der Banking-App oder im Online-Banking aktivieren, dann erneut versuchen.
Das LUGAS-Limit ist der dritte häufige Grund. Wer im laufenden Monat bereits 1.000 Euro eingezahlt hat, kann nicht mehr einzahlen – unabhängig von der Zahlungsmethode. Die Ablehnung kommt dann nicht von der Bank, sondern vom LUGAS-System. Die Lösung: warten, bis der nächste Kalendermonat beginnt, oder das Limit mit Einkommensnachweis erhöhen lassen.
In der Praxis: Wer eine Ablehnung erhält, sollte zuerst prüfen, ob 3D Secure aktiviert ist und ob das LUGAS-Limit erreicht ist. Wenn beides ausgeschlossen ist, liegt es wahrscheinlich am MCC-Block der Bank. Dann bei der Bank anrufen, das Problem schildern und fragen, ob eine Freischaltung möglich ist. Manche Banken machen das, andere nicht. Wer keine Freischaltung bekommt, wechselt die Zahlungsmethode oder nutzt eine andere Karte.
PayPal ist die häufigste Alternative. Fast alle GGL-Anbieter nehmen PayPal, die Einzahlung ist sofort, die Auszahlung läuft ebenfalls über PayPal und ist schneller als SEPA. Trustly ist die zweite Alternative: funktioniert wie eine Sofortüberweisung, keine Registrierung nötig, Einzahlung in Echtzeit. Beide Methoden umgehen den MCC-Block, weil sie nicht als Kartenzahlung laufen.
Warum lehnt meine Bank die Visa-Zahlung im Casino ab?
Merchant Category Code 7995 markiert Glücksspielzahlungen, manche Banken blocken alle Transaktionen mit diesem Code – unabhängig von der Lizenz. Die Lösung: bei der Bank nachfragen, ob eine Freischaltung möglich ist, oder eine andere Zahlungsmethode wählen. Alternativ eine Kreditkarte statt Debitkarte nutzen, falls vorhanden.
Was ist der Unterschied zwischen Visa-Debit- und Visa-Kreditkarte im Casino?
Kreditkarten werden durchgängig akzeptiert, Debitkarten meist auch, aber mit höherer Ablehnungsrate. Banken blocken Debitkarten für Glücksspiel öfter als Kreditkarten, weil die Zahlung direkt vom Girokonto abgeht. Kreditkarten haben einen separaten Kreditrahmen, das senkt das Risiko aus Bankensicht. Wer mit Debit scheitert, sollte Kredit versuchen oder eine alternative Zahlungsmethode wählen.
Bonus, Mini-Einzahlungen und Echtgeld: was Visa beim Spielgeld ausmacht
Visa funktioniert für alle Einzahlbeträge ab dem Minimum – zehn Euro bei den meisten, fünf bei bwin. Wer mit einem Euro, fünf Euro oder zehn Euro testen will, kann das machen, aber die Erwartungen müssen realistisch bleiben. Ein Euro Einzahlung bedeutet bei einem 100-Prozent-Bonus zwei Euro Spielguthaben, bei der Ein-Euro-Einsatzgrenze pro Spin sind das zwei Drehungen. Nicht zwei Stunden Spielzeit, zwei Spins.
Die folgende Tabelle zeigt, was Mini-Einzahlungen mit Visa real bringen:
| Einzahlbetrag | Guthaben mit 100 % Bonus | Spins à 1 € | Realistische Erwartung |
|---|---|---|---|
| 1 € | 2 € | 2 | Test, ob Einzahlung durchgeht; kein Spielerlebnis |
| 5 € | 10 € | 10 | Kennenlernrunde, ein Slot ausprobieren |
| 10 € | 20 € | 20 | kurze Session, zwei bis drei Slots testen |
Die Ein-Euro-Einsatzgrenze gilt bundesweit für virtuelle Automatenspiele. Wer mehr pro Spin setzen will, kann das nicht – egal wie hoch die Einzahlung ist. Das bedeutet: selbst bei 1.000 Euro Einzahlung bleibt der maximale Spin bei einem Euro. Die Spielzeit verlängert sich, die Spannung nicht. Das ist die Realität des regulierten deutschen Markts, keine Anbieterwillkür.
Bonusfähigkeit hängt vom Anbieter ab. Manche setzen eine Mindesteinzahlung für den Bonus voraus, die über der allgemeinen Mindesteinzahlung liegt. Wunderino verlangt zehn Euro für Freispiele, zwanzig Euro für den Einzahlungsbonus. Wer mit zehn Euro einzahlt, bekommt die Freispiele, aber nicht den Prozentbonus. Das steht im Kleingedruckten, nicht auf der Startseite.
Echtgeld-Spiel mit Visa funktioniert ab der ersten Einzahlung. Wer zehn Euro einzahlt und keinen Bonus aktiviert, spielt mit Echtgeld ohne Umsatzbedingungen. Gewinne sind sofort auszahlbar, keine Durchspielpflicht. Das ist für viele die bessere Option als ein Bonus mit 30- oder 50-fach Umsatz. Der Bonus sieht großzügig aus, bindet aber Gewinne für Tage oder Wochen. Echtgeld ist frei verfügbar.
Casino-Apps nehmen Visa wie die Desktop-Version. Löwen Play, Wunderino und LeoVegas haben native Apps für iOS und Android, die restlichen sechs laufen als mobile Webseite. Der Zahlungsvorgang ist identisch: Einzahlbereich öffnen, Visa wählen, Betrag eingeben, 3D Secure bestätigen. Der einzige Unterschied: die 3D Secure-Bestätigung läuft auf dem Smartphone über die Banking-App statt über SMS, wenn die Bank das unterstützt.
Der Echtgeld-Modus ohne Bonus ist für viele die bessere Wahl. Wer zehn Euro einzahlt und keinen Bonus aktiviert, spielt mit freiem Geld ohne Umsatzbedingungen. Gewinne sind sofort auszahlbar, keine Durchspielpflicht, keine Fristen. Der Bonus sieht großzügig aus – 100 Prozent, 200 Prozent, 400 Prozent – aber bindet Gewinne für Tage oder Wochen. Wer nach zehn Spins 50 Euro gewonnen hat, kann das Geld im Bonusmodus nicht auszahlen. Im Echtgeldmodus schon.
Die Rechnung ist simpel: zehn Euro Einzahlung ohne Bonus bedeuten zehn Spins à ein Euro. Mit 100-Prozent-Bonus sind es zwanzig Spins, aber mit Umsatzbedingungen von 30-fach müssen 600 Euro durchgespielt werden, bevor eine Auszahlung möglich ist. Wer realistisch plant, nimmt den Bonus nur, wenn die Spielzeit wichtiger ist als die Auszahlungsfreiheit. Wer testen will, ob ein Anbieter taugt, zahlt ohne Bonus ein und zahlt nach drei Spins wieder aus. Das geht nur im Echtgeldmodus.
Mini-Einzahlungen haben eine Daseinsberechtigung: Anbieter testen, Ablauf prüfen, schauen ob die Bank mitspielt. Wer zehn Euro einzahlt, riskiert zehn Euro. Wer 500 Euro einzahlt und dann merkt, dass die Plattform nicht taugt, hat ein Problem. Die Tabelle oben zeigt die Realität: zehn Euro mit Bonus bedeuten zwanzig Spins, nicht zwanzig Stunden Spielzeit. Wer das weiß, hat realistische Erwartungen. Wer das nicht weiß, ist enttäuscht.
Neue Visa-Casinos und wie man Seriosität in 30 Sekunden prüft
Neue Anbieter kommen selten – die GGL vergibt Lizenzen langsam, nicht im Wochentakt. Von den neun Visa-Anbietern startete der jüngste 2023, die meisten 2021 oder 2022. Wer ein neues Casino sucht, findet keine Dutzende zur Auswahl, sondern ein bis zwei pro Jahr, wenn überhaupt. Das ist kein Mangel an Innovation, sondern Resultat der strengen Lizenzierung.
Die Prüfung läuft in 30 Sekunden: GGL-Whitelist aufrufen unter gluecksspiel-behoerde.de, Anbieter im Register für virtuelle Automatenspiele suchen. Steht er drin, ist er legal. Steht er nicht drin, ist er illegal – egal was die Webseite verspricht. Lizenzen aus Malta, Curaçao oder Gibraltar zählen in Deutschland nicht, nur die GGL-Lizenz zählt.
Die Lizenznummer steht im Footer der Webseite, Format 208.1.1-xxxxx. Wer die Nummer findet, kann sie im Register gegenchecken. Wer keine Nummer findet, kann aufhören zu suchen – der Anbieter hat keine Lizenz. Viele ausländische Seiten werben mit deutschen Spielern ohne deutsche Lizenz, das ist nicht legal, nur schwer durchsetzbar.
Der 30-Sekunden-Check schützt nicht vor schlechtem Service, langsamen Auszahlungen oder engen Bonusbedingungen. Er schützt vor dem Risiko, bei einem unregulierten Anbieter zu spielen, bei dem Gewinne nicht ausgezahlt werden, weil keine Behörde zuständig ist. Die GGL-Lizenz ist keine Qualitätsauszeichnung, aber sie ist Grundvoraussetzung. Ohne Lizenz kein Rechtsschutz, mit Lizenz kann man klagen.
Wer neu ist und Visa nimmt, wird in dieser Liste stehen oder in einer aktualisierten Version davon. Wer nicht drinsteht und trotzdem wirbt, spielt außerhalb des legalen Rahmens. Das ist die Trennlinie – nicht Vertrauen, nicht Bauchgefühl, sondern Whitelist-Check.
Die Unterscheidung zwischen GGL-lizenzierten Anbietern und ausländischen Seiten ohne deutsche Lizenz ist entscheidend. Vergleichsseiten mischen beide oft, listen FieryPlay, GGBet, Verde oder Lucky Dreams neben Jokerstar und Wunderino. Das ist irreführend. FieryPlay hat eine Curaçao-Lizenz, Verde eine maltesische MGA-Lizenz – beide zählen in Deutschland nicht. Wer dort spielt, bewegt sich in einer Grauzone: nicht direkt illegal für den Spieler, aber ohne Rechtsschutz bei Streitigkeiten.
Die GGL-Whitelist ist öffentlich und wird laufend aktualisiert. Wer heute draufsteht, kann morgen fehlen – wenn die Lizenz entzogen wurde. Wer gestern fehlte, kann heute draufstehen – wenn eine neue Lizenz erteilt wurde. Die Liste ist die Quelle, nicht die Marketing-Aussage auf der Casino-Webseite. Der Check dauert 30 Sekunden und schützt vor dem größten Risiko: einem unregulierten Anbieter Geld anzuvertrauen.
Geschrieben von der Redaktion „casino-mindesteinzahlung.com”.