Mastercard im Online Casino: welche legalen Anbieter die Karte 2026 wirklich nehmen
 Verfügbar in DE
Die Mastercard steckt in fast jeder deutschen Brieftasche, und genau deshalb ist sie die erste Zahlungsmethode, nach der Spieler suchen, wenn sie ein Konto bei einer Online-Spielothek aufladen wollen. Die Karte funktioniert bei den legalen Anbietern, die Einzahlung ist in Sekunden erledigt, und Gebühren nimmt kein seriöser Betreiber dafür. So weit die gute Nachricht.
Die weniger bequeme steht schon einen Absatz weiter: Auf demselben Weg kommt das Geld nicht wieder zurück. Eine Auszahlung auf die Mastercard ist bei deutschen Lizenz-Casinos praktisch nirgends möglich – der Gewinn landet über die Banküberweisung oder ein E-Wallet auf dem Konto. Wer das vorher weiß, spart sich Frust an der Kasse. Wer es nicht weiß, wundert sich, warum die Karte im Auszahlungsmenü plötzlich fehlt.
Dieser Ratgeber sortiert den Markt für Deutschland: welche legal lizenzierten Casinos die Mastercard tatsächlich annehmen, wie die Einzahlung Schritt für Schritt läuft, welche Grenzen der Gesetzgeber gezogen hat und was passiert, wenn die Karte einmal nicht mitspielt. Kein Hochglanz, sondern der Blick eines Menschen, der genug Kassenseiten von innen gesehen hat.
Ebenfalls lesenswert: Casinos mit Apple Pay.
Inhaltsverzeichnis
- Mastercard im Online Casino – was 2026 in Deutschland wirklich zählt
- Legal oder nicht – warum nur die GGL-Whitelist zählt
- Kein „Mastercard-Code“ und andere Missverständnisse
- Womit die Karte spielt – und wie diese Auswahl entstand
- Diese legalen Mastercard-Casinos akzeptieren die Karte 2026
- So zahlst du mit Mastercard ein – Schritt für Schritt
- Auszahlung auf die Mastercard – warum das in Deutschland nicht klappt
- Das 1.000-Euro-Limit und der 1-Euro-Einsatz – die echten Grenzen
- Kleine Einzahlungen mit Mastercard – 1, 5 und 10 Euro
- Wenn Mastercard nicht reicht – die sinnvollen Alternativen
Mastercard im Online Casino – was 2026 in Deutschland wirklich zählt
Mastercard ist kein Casino-Produkt, sondern ein Zahlungsnetzwerk, das zwischen deiner Bank und dem Händler vermittelt. Für die Spielothek bedeutet das: Sie sieht nie deine Kontodaten, sondern bekommt vom Netzwerk nur die Freigabe „Betrag gedeckt, Transaktion erlaubt“. Diese Trennung ist der Grund, warum eine Karteneinzahlung so schnell durchläuft und warum sie zugleich an Regeln gebunden ist, die weder du noch das Casino aushebeln können.
In Deutschland kommt eine zweite Schicht dazu, die es in anderen Märkten so nicht gibt: die staatliche Regulierung seit dem Glücksspielstaatsvertrag 2021. Ein Casino, das legal virtuelle Automatenspiele anbietet, braucht eine Erlaubnis der Gemeinsamen Glücksspielbehörde der Länder, kurz GGL. Und diese Erlaubnis bringt technische Vorgaben mit – ein monatliches Einzahlungslimit, ein Einsatzlimit pro Drehung, eine zentrale Überwachung. Die Mastercard bewegt sich innerhalb dieses Rahmens, nicht daneben.
Damit sind die drei Fragen umrissen, die dieser Text konkret beantwortet. Erstens: bei welchen legalen Anbietern die Karte akzeptiert wird. Zweitens: wie das Ein- und vor allem das Auszahlen praktisch abläuft. Drittens: welche Grenzen gelten und warum die Karte keine davon umgeht. Alles andere – Boni, Mindestbeträge, Alternativen – hängt an diesen drei Punkten.
Ein Wort vorweg zur Erwartungshaltung. Die Mastercard ist bequem, aber sie ist kein Zauberstab. Sie macht ein zwielichtiges Casino nicht seriös und ein niedriges Limit nicht höher. Was sie kann, kann sie gut: Geld schnell und kostenlos aufs Spielkonto bringen. Was sie nicht kann, sollte man kennen, bevor der erste Euro fließt.
Historisch ist die Karte im deutschen Online-Glücksspiel ein Spätzünder mit Comeback. Jahrelang war die Kreditkartenzahlung für Glücksspiel in Deutschland eine Grauzone, viele Banken sträubten sich, und mancher Anbieter nahm sie gar nicht erst an. Mit der Legalisierung durch den Glücksspielstaatsvertrag 2021 und der klaren Lizenzstruktur hat sich das entspannt: Bei einem zugelassenen Casino ist die Karteneinzahlung heute Standard, sauber reguliert und ohne rechtliche Fragezeichen. Was blieb, ist die technische Einschränkung bei der Auszahlung – die stammt nicht aus dem deutschen Recht, sondern aus den Regeln des Kartennetzwerks selbst. Diese Unterscheidung zieht sich durch den ganzen Text und erklärt die meisten Missverständnisse rund um das Thema.
Empfohlene Online Casinos
Legal oder nicht – warum nur die GGL-Whitelist zählt
Es gibt in Deutschland genau eine verlässliche Antwort auf die Frage, ob ein Casino legal ist: Steht der Betreiber auf der amtlichen Whitelist der GGL, ist er zugelassen. Steht er nicht drauf, ist er es nicht – egal wie professionell die Seite aussieht, wie großzügig der Bonus klingt oder wie oft dort „lizenziert“ steht. Die Whitelist ist öffentlich einsehbar, wird laufend aktualisiert (der Stand von Ende Juli 2026 ist online abrufbar) und lässt sich nach Glücksspielart filtern, etwa nach virtuellen Automatenspielen oder Online-Poker.
Warum das für die Kartenzahlung so entscheidend ist? Weil die halbe Suchmaschinen-Trefferliste zum Stichwort Mastercard-Casino mit Marken vollgestopft ist, die eine Curaçao-Lizenz tragen und sich an deutsche Spieler richten, ohne hierzulande zugelassen zu sein. Namen wie die üblichen Offshore-Verdächtigen tauchen in bunten Ranglisten auf, oft mit dem Versprechen „ohne Limit“. Genau dieses Versprechen ist das Warnsignal. Ein deutsches Lizenz-Casino kann gar nicht „ohne Limit“ arbeiten, weil das Limit gesetzlich vorgeschrieben ist. Wer damit wirbt, sagt zwischen den Zeilen: Wir halten uns nicht an deutsche Regeln.
Der praktische Nachteil eines nicht lizenzierten Anbieters trifft dich genau dann, wenn es unangenehm wird – bei der Auszahlung oder im Streitfall. Ohne deutsche Erlaubnis gibt es keine deutsche Aufsicht, an die du dich wenden kannst, und keinen verlässlichen rechtlichen Boden unter der Auszahlung. Die Mastercard schützt dich hier nicht. Sie transportiert das Geld, sie garantiert nicht seine Rückkehr.
Ein legales Casino erkennst du in dreißig Sekunden. Auf der Startseite muss ein Hinweis auf die staatliche Erlaubnis samt zuständiger Behörde stehen – das ist Pflicht. Den genannten Betreiber schlägst du dann in der GGL-Whitelist nach. Zwei Klicks, und du weißt mehr als aus jeder Rangliste. Alles, was in diesem Text als Anbieter genannt wird, hat diesen Test bestanden; die Offshore-Marken bleiben bewusst außen vor, egal wie prominent sie anderswo beworben werden.
Ist die Einzahlung mit Mastercard im Online Casino sicher und seriös?
Bei einem GGL-lizenzierten Casino ja. Die Übertragung läuft verschlüsselt über 3D Secure und den PCI-DSS-Standard, das Casino sieht deine Kartennummer nie im Klartext. Das eigentliche Risiko liegt nicht in der Karte, sondern im Anbieter: Bei einem nicht lizenzierten Casino ist selbst die technisch sichere Zahlung eine schlechte Idee.
Kein „Mastercard-Code“ und andere Missverständnisse
Ein hartnäckiger Suchbegriff verdient Klartext: den „Mastercard-Code“ zum Einlösen im Casino gibt es nicht. Wer danach sucht, verwechselt die Kreditkarte mit einem Prepaid-Gutschein – gemeint ist fast immer die Paysafecard oder ein ähnliches Guthaben-Produkt mit einem Zahlencode, den man ohne Bankkonto einlöst. Die Mastercard funktioniert anders: Sie ist keine Karte mit aufgedrucktem Einmalcode, sondern ein Zahlungsmittel, das direkt mit deiner Bank kommuniziert. Es gibt nichts „einzulösen“ und schon gar nichts „ohne Anmeldung“ – jede Einzahlung läuft über dein registriertes Spielkonto und die 3D-Secure-Freigabe deiner Bank.
Diese Unterscheidung ist mehr als Wortklauberei. Wer glaubt, mit einem anonymen Code an der Kasse einzahlen zu können, sitzt einem Modell auf, das im legalen deutschen Markt gar nicht existiert – die Registrierungs- und Verifizierungspflicht gilt für alle lizenzierten Anbieter. Anonymes Spiel ohne Konto ist genau das, was der Glücksspielstaatsvertrag verhindern soll. Wenn also irgendwo „Mastercard-Code ohne Anmeldung“ verspricht wird, ist das kein cleverer Trick, sondern ein deutliches Zeichen, dass man sich außerhalb des regulierten Rahmens bewegt.
Ähnlich verhält es sich mit der „Mastercard-Überweisung“ – auch das ist kein eigenes Produkt, sondern die schlichte Karteneinzahlung, die manche Suchende mit einer Banküberweisung verwechseln. Die Karte belastet dein Konto direkt, sie „überweist“ nichts im klassischen Sinn. Solche Begriffsverwirrungen sind harmlos, solange man dahinter das richtige Verfahren erkennt. Gefährlich werden sie erst, wenn ein Anbieter sie ausnutzt, um exotische Zahlungswege zu bewerben, die es bei seriösen Casinos nicht gibt.
Wie erkenne ich einen unseriösen Mastercard-Anbieter?
Am zuverlässigsten am fehlenden Whitelist-Eintrag. Weitere Warnsignale: Werbung mit „ohne Limit“ oder „ohne Anmeldung“, eine Curaçao-Angabe in der Fußzeile, fehlender Hinweis auf die staatliche Erlaubnis auf der Startseite und Versprechen von Mastercard-Auszahlungen, die legale deutsche Casinos gar nicht anbieten. Ein Blick in die GGL-Liste entscheidet in Sekunden.
Den vollständigen Überblick gibt unser Ratgeber zu Casinos mit Mindesteinzahlung.
Womit die Karte spielt – und wie diese Auswahl entstand
Die Mastercard interessiert sich nicht dafür, was du mit dem eingezahlten Geld anstellst. Ob virtuelle Automatenspiele, ein paar Runden Online-Poker oder – wo verfügbar – Tischspiele: Die Karte wickelt die Einzahlung ab, den Rest regelt das Casino. Der legale deutsche Rahmen erlaubt vor allem virtuelle Automatenspiele und Online-Poker; das klassische Live-Casino mit echten Croupiers ist bundesweit die Ausnahme, weil die Lizenzstruktur darauf nicht ausgelegt ist. Für die Kartenzahlung heißt das schlicht: Sie funktioniert überall dort, wo legal gespielt wird, unabhängig vom Spieltyp.
Wichtig ist die Wechselwirkung mit dem Einsatzlimit. Der Ein-Euro-Höchsteinsatz pro Drehung gilt für Slots und begrenzt, wie schnell das eingezahlte Guthaben verspielt werden kann. Eine Karteneinzahlung von 50 Euro reicht bei diesem Limit für eine ganze Weile – anders als in unregulierten Casinos, wo ein einziger Dreh das Konto leeren kann. Das ist kein Zufall, sondern der eingebaute Bremseffekt des deutschen Systems. Wer die Karte zückt, spielt automatisch in einem entschleunigten Tempo, ob er will oder nicht.
Die Anbieter in diesem Text wurden nach drei nüchternen Kriterien ausgewählt, nicht nach Provisionshöhe. Erstens: nachweisbarer Eintrag in der GGL-Whitelist – ohne deutsche Erlaubnis kein Platz auf der Liste, egal wie bekannt die Marke. Zweitens: Mastercard beziehungsweise Kreditkarte als tatsächlich geführte Einzahlungsmethode, nicht als leeres Versprechen. Drittens: ein Angebot, das für deutsche Spieler praktisch nutzbar ist, von der Mindesteinzahlung bis zum funktionierenden Rückweg des Geldes. Marken, die nur zwei von drei Punkten erfüllen, sind bewusst draußen geblieben.
Was diese Auswahl ausdrücklich nicht ist: eine Rangliste der „besten“ Casinos in absoluter Reihenfolge. Das beste Casino gibt es nicht, es gibt nur das passende für deinen Spielstil. Wer den Ein-Euro-Einstieg will, landet bei JackpotPiraten; wer die Merkur-Automaten sucht, bei Merkur; wer Sport und Slots verbindet, bei bwin oder bet-at-home. Die Karte funktioniert bei allen gleich gut – der Unterschied liegt im Angebot dahinter, nicht in der Zahlungsmethode.
Zum Schluss der Punkt, den kein Ratgeber auslassen sollte: Glücksspiel ist Unterhaltung mit eingebautem Verlust, kein Einkommensmodell. Der deutsche Rahmen mit seinem 1.000-Euro-Limit, dem Ein-Euro-Einsatz, dem Panikknopf und den Sperroptionen über OASIS ist genau darauf ausgelegt, den Spaß vom Schaden zu trennen. Wer merkt, dass aus Unterhaltung ein Muss wird, findet über die Selbstsperre und die Beratungsangebote der BZgA einen Ausweg. Die Mastercard macht das Einzahlen leicht – gerade deshalb lohnt es sich, das eigene Limit zu setzen, bevor die Bank es tut.
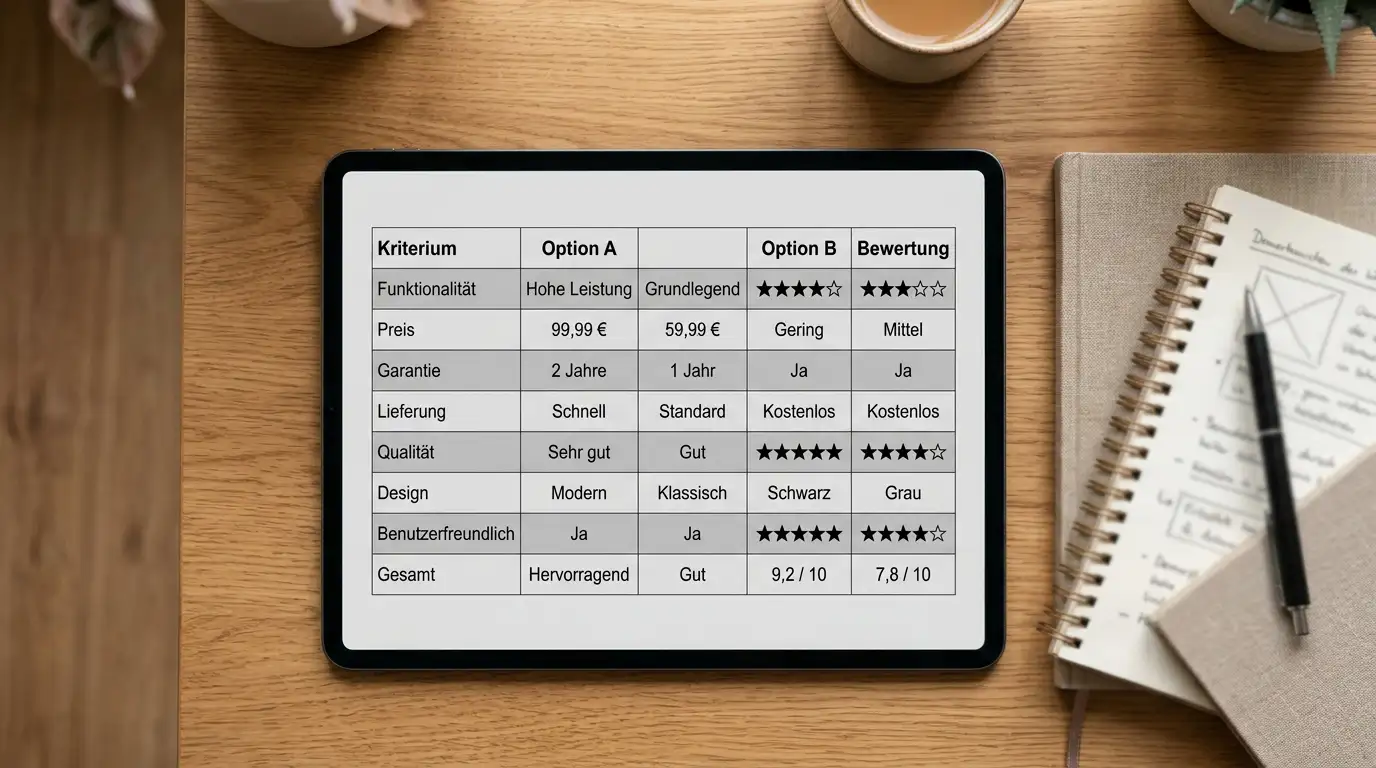
Diese legalen Mastercard-Casinos akzeptieren die Karte 2026
Die folgende Auswahl umfasst Betreiber mit deutscher GGL-Erlaubnis, die Kreditkarten – und damit Mastercard – als Einzahlungsmethode führen. Die Reihenfolge richtet sich danach, wie gut sich der jeweilige Anbieter für den Einstieg über die Karte eignet, nicht nach Werbebudget. Ein Detail vorab, das für alle gilt: Die Karte ist überall eine reine Einzahlungsmethode. Zurück fließt das Geld anderswo – dazu weiter unten mehr.
| Anbieter | Lizenz | Auszahlungsweg | Mindesteinzahlung | Besonderheit |
|---|---|---|---|---|
| JackpotPiraten | GGL (Whitelist) | SEPA, PayPal, E-Wallet | ab 1 € | breitestes Zahlungsportfolio |
| Wunderino | GGL (Whitelist) | Banküberweisung, E-Wallet | ab 10 € | ~330 Slots, Slot-Fokus |
| bwin Casino | GGL (Whitelist) | SEPA, E-Wallet | ab 10 € | Sport und Casino kombiniert |
| NetBet | GGL (Whitelist) | SEPA, E-Wallet | ab 10 € | ausgeprägte Bonusstruktur |
| Mr Green | GGL (Whitelist) | Banküberweisung, E-Wallet | ab 10 € | starkes Markenerlebnis |
| bet-at-home | GGL (Whitelist) | SEPA, E-Wallet | ab 10 € | etablierte DACH-Marke |
| Merkur Slots | GGL (Whitelist) | Banküberweisung, E-Wallet | ab 10 € | exklusive Merkur-Titel |
JackpotPiraten
JackpotPiraten gehört zur Merkur-Gruppe des Gauselmann-Konzerns, also zu einem der Namen, die man aus jeder Spielhalle zwischen Flensburg und Passau kennt. Der Betreiber steht mit deutscher Erlaubnis für virtuelle Automatenspiele auf der GGL-Whitelist, und das Zahlungsangebot ist eines der breitesten am Markt: PayPal, Klarna, Trustly, Online-Überweisung, SEPA, Paysafecard, Apple Pay, Google Pay – und eben Mastercard und Visa. Wer über die Karte einsteigt, zahlt sofort und gebührenfrei ein, ab einem einzigen Euro.
Genau dieser Ein-Euro-Einstieg ist der Grund, warum JackpotPiraten hier oben steht. Kaum ein anderer legaler Anbieter macht den Test so billig. Für die Auszahlung muss man dann allerdings umschwenken – die Karte fällt raus, das Geld kommt per PayPal (oft innerhalb von 24 Stunden) oder per Banküberweisung (ein bis drei Tage) zurück. Das Spielangebot bleibt bei den hauseigenen Merkur-Klassikern und gängigen Slot-Studios; wer die Automaten aus der Filiale mag, findet sie hier digital wieder.
Bemerkenswert ist die Zahlungsvielfalt auch aus einem zweiten Grund: Sie zeigt, wie ein legaler Anbieter das Karten-Handicap elegant umschifft. Wer über Mastercard einzahlt und weiß, dass die Auszahlung woanders läuft, hinterlegt gleich beim ersten Besuch ein E-Wallet – dann ist der Rückweg geklärt, bevor der erste Gewinn überhaupt fällt. Die Kombination aus Karteneinzahlung und PayPal-Auszahlung ist bei JackpotPiraten in wenigen Minuten eingerichtet und für den durchschnittlichen Spieler die praktischste Aufteilung, die der deutsche Markt hergibt.
Wunderino
Hinter Wunderino steht die Megapixel Entertainment Ltd., die seit dem 24. November 2022 eine deutsche Erlaubnis für virtuelle Automatenspiele hält und entsprechend auf der Whitelist geführt wird. Die Marke ist seit 2016 am Markt und hat sich früh auf Spielautomaten spezialisiert – rund 330 Titel von Anbietern wie Pragmatic Play, Merkur, Gamomat und Novomatic, darunter Dauerbrenner wie Eye of Horus. Tische oder Live-Spiele sucht man vergebens, das ist hier kein Versehen, sondern Konzept.
Die Mastercard-Einzahlung läuft gebührenfrei, die Mindesteinzahlung liegt bei 10 Euro – etwas höher als bei den Ein-Euro-Häusern, dafür ist die Auszahlung angenehm zügig, in der Regel binnen 24 Stunden nach der ersten Identitätsprüfung. Für wen sich Wunderino eignet? Für Spieler, die Slots wollen und keinen Wert auf ein überladenes Casino-Menü legen. Das Treueprogramm nennt sich „Wunderino Abenteuer“ – ein „Geschenk“ ist auch das nicht, sondern schlicht Umsatz, der zurückfließt.
Der Slot-Fokus hat eine Kehrseite, die man kennen sollte. Wer Roulette, Blackjack oder Live-Tische sucht, ist bei Wunderino falsch – die gibt es hier schlicht nicht, und im legalen deutschen Rahmen sind Live-Tische ohnehin die Ausnahme. Für die Mastercard spielt das keine Rolle, weil die Karte die Einzahlung unabhängig vom Spieltyp abwickelt. Aber es verschiebt den Kreis der passenden Spieler: Wunderino ist ein Automaten-Haus mit klarer Kante, kein Vollsortiment-Casino. Wer genau das sucht, bekommt einen aufgeräumten, seriös lizenzierten Anbieter mit über 96 Prozent durchschnittlicher Auszahlungsquote bei den Spielen – wer mehr Vielfalt will, schaut weiter. Ein Automaten-Spezialist eben, der zu seiner Linie steht, statt allen alles zu versprechen.
bwin Casino
bwin ist eine Marke der Entain-Gruppe und einer der wenigen Namen, die selbst Leute kennen, die noch nie ein Spielkonto hatten – Trikotsponsoring über Jahre hinterlässt Spuren. Der Casino-Bereich verfügt über die GGL-Erlaubnis für virtuelle Automatenspiele und sitzt in einem Ökosystem, das Sportwetten und Slots unter einem Dach vereint. Wer ohnehin auf Fußball tippt, hat die Kartendaten schon hinterlegt und muss für den Casino-Ausflug nichts Neues einrichten.
Mastercard funktioniert als Einzahlungsmethode, ergänzt um die üblichen E-Wallets und die Banküberweisung für die Auszahlung. Der Reiz von bwin liegt weniger in einer exotischen Spielauswahl als in der Verlässlichkeit einer großen, regulierten Marke: klare Abläufe, etablierter Kundendienst, keine Experimente. Für Einsteiger, die einem bekannten Namen mehr trauen als einem Newcomer mit schrillem Bonus, ist das ein nachvollziehbares Argument.
Wer den Doppelcharakter aus Sport und Casino nutzt, sollte allerdings das 1.000-Euro-Limit im Blick behalten – es zählt anbieterübergreifend, umfasst aber den Casino-Bereich, nicht die klassischen Sportwetten, die separat reguliert sind. Für die Kartenzahlung heißt das: Eine Einzahlung ins Casino frisst vom monatlichen Slot-Budget, eine Wette auf den Bundesliga-Spieltag nicht. Diese Trennung übersehen viele, die bei bwin beides in einer App erledigen. Wer sie kennt, plant seine Karteneinzahlungen entsprechend – und vermeidet die böse Überraschung, dass mitten im Monat plötzlich nichts mehr durchgeht.
NetBet
NetBet betreibt in Deutschland ein lizenziertes Casino mit GGL-Erlaubnis und kombiniert Slots mit einem Wettbereich. Auffällig ist die Bonusorientierung: Der Willkommensbonus bewegt sich im Bereich von 100 Prozent bis 100 Euro plus Freispiele, dazu kommt eine Pay-&-Play-Option für Spieler, die sich den langen Registrierungsweg sparen wollen. Die Kartenzahlung per Mastercard steht als Einzahlungsmethode bereit.
Wer sich von Boni locken lässt, sollte zweimal hinschauen. Der prozentuale Aufschlag klingt gut, hängt aber wie überall an Umsatzbedingungen – der „Gratis“-Betrag ist erst frei, wenn er oft genug durchgespielt wurde. NetBet macht daraus kein Geheimnis, aber die Rechnung muss trotzdem der Spieler machen. Für jemanden, der ein breites Slot-Angebot mit strukturierten Aktionen sucht und die Bedingungen liest, statt sie zu überfliegen, ist der Anbieter eine solide Adresse.
Ein praktischer Punkt zur Kartenzahlung bei NetBet: Wer den Willkommensbonus mitnimmt, muss den Bonuscode vor der Einzahlung eingeben, sonst verfällt die Aktion – und eine nachträgliche Gutschrift gibt es nicht. Bei einer Mastercard-Einzahlung ist der Ablauf derselbe wie überall, nur mit diesem einen zusätzlichen Feld. Die Pay-&-Play-Variante wiederum überspringt den langen Registrierungsweg, verlangt dann aber ein Bankkonto statt der Karte – für den schnellen Einstieg per Mastercard bleibt also der klassische Weg mit Konto und Kasse die passende Wahl.
Mr Green
Mr Green gehört heute zur Evoke-Gruppe (früher William Hill) und hält die deutsche Lizenz für virtuelle Automatenspiele. Die Marke ist über ihr Auftreten bekannt geworden – der Herr im grünen Anzug ist seit Jahren das Gesicht des Casinos, und das Erlebnis ist entsprechend durchgestylt, mit Gamification-Elementen, die das Spielen in ein Fortschrittssystem einbetten. Mastercard und Visa laufen als Einzahlungsmethoden.
Hinter der Fassade steckt ein etablierter Betreiber mit dem, was man von einem großen Anbieter erwartet: aufgeräumte Kasse, funktionierender Kundendienst, verlässliche Abläufe. Die Inszenierung ist Geschmackssache – manche mögen die spielerische Oberfläche, andere finden sie überflüssig. An den harten Fakten ändert sie nichts: Einzahlung per Karte sofort, Auszahlung über einen anderen Weg, dieselben gesetzlichen Grenzen wie überall.
Der Konzernhintergrund ist dabei mehr als eine Fußnote. Als Teil der Evoke-Gruppe teilt sich Mr Green die technische Infrastruktur mit anderen großen Marken, was in der Praxis für stabile Zahlungsabwicklung und einen Kundendienst sorgt, der auch bei Kartenproblemen nicht nach dem zweiten Satz kapituliert. Für Spieler, denen die Zuverlässigkeit der Kasse wichtiger ist als das letzte exotische Spiel, ist das ein unterschätztes Argument – gerade wenn eine Karteneinzahlung mal hakt und man jemanden braucht, der die Ursache kennt.
bet-at-home
bet-at-home ist eine im DACH-Raum seit langem präsente Marke, die Sportwetten und Casino verbindet und über die GGL-Erlaubnis für virtuelle Automatenspiele verfügt. Der Anbieter spricht vor allem Spieler an, die aus der Wett-Ecke kommen und das Casino als Ergänzung nutzen – die Kartendaten sind hinterlegt, der Wechsel zwischen Sport und Slots geschieht ohne Reibung.
Für die Einzahlung nimmt bet-at-home die Mastercard, die Auszahlung läuft über SEPA oder ein E-Wallet. Der Anbieter erfindet das Rad nicht neu, und das ist hier ein Kompliment: Wer eine bekannte, langjährig regulierte Adresse ohne Überraschungen sucht, ist richtig. Das Casino-Angebot ist zweckmäßig statt riesig – wer die größte Slot-Bibliothek des Landes will, schaut eher bei den reinen Spielotheken vorbei.
Die lange Marktpräsenz hat einen konkreten Wert, der über Nostalgie hinausgeht: bet-at-home hat mehrere Regulierungswellen überstanden und den Übergang in den deutschen Lizenzrahmen mitgemacht, statt sich in graue Märkte zu verabschieden. Das ist genau die Sorte Kontinuität, die man an einer Kasse schätzt, in die man seine Kartendaten tippt. Für Sportwetter, die das Casino nebenbei nutzen, ist die Karteneinzahlung in beiden Bereichen dieselbe – ein Konto, eine hinterlegte Mastercard, zwei Spielwelten. Bequemer wird es in der DACH-Region kaum.
Merkur Slots
Merkur ist der Markenkern des Gauselmann-Konzerns und damit für viele der Inbegriff des deutschen Spielautomaten – die Sonne im Logo hängt in Spielhallen im ganzen Land. Die Online-Ableger mit GGL-Erlaubnis bringen genau das ins Netz: die hauseigenen Merkur-Titel, die man aus der Filiale kennt, von Eye of Horus bis zu den Klassikern, die es nur hier gibt. Das ist der eigentliche Unterschied zu den meisten Konkurrenten – diese Spiele laufen exklusiv unter dem Merkur-Dach.
Die Einzahlung per Mastercard funktioniert wie überall sofort und gebührenfrei, die Auszahlung über Banküberweisung oder E-Wallet. Für wen lohnt sich das? Für Spieler, die den vertrauten Merkur-Automaten suchen und ihn woanders schlicht nicht finden. Wer dagegen die große Vielfalt internationaler Studios will, wird das eng kuratierte Eigenangebot als Grenze empfinden. Omnichannel ist hier kein Marketingwort, sondern beschreibt genau den Reiz: dasselbe Spiel, ob in der Halle oder auf dem Sofa.
Dieser Wiedererkennungswert ist der ganze Kern des Angebots. Ein Spieler, der jahrelang in der Filiale an denselben Geräten saß, findet online exakt die Titel wieder, deren Verhalten er kennt – dieselben Symbole, dieselben Bonusrunden. Das schafft eine Vertrautheit, die kein internationaler Slot-Katalog ersetzt. Die Karteneinzahlung passt dazu, weil sie so unkompliziert ist wie der Griff zum Geldschein am Automaten: Betrag rein, sofort spielbereit. Nur der Rückweg unterscheidet sich vom Bargeld der Spielhalle – der läuft digital über Konto oder Wallet, nicht über den Auszahlungsknopf am Gerät.
Welche legalen Online Casinos in Deutschland akzeptieren Mastercard 2026?
Zu den GGL-lizenzierten Anbietern mit Mastercard-Einzahlung zählen unter anderem JackpotPiraten, Wunderino, bwin, NetBet, Mr Green, bet-at-home und die Merkur-Marken. Entscheidend ist der Eintrag auf der amtlichen Whitelist – nur dort ist die deutsche Erlaubnis wirklich belegt, unabhängig von Ranglisten.
So zahlst du mit Mastercard ein – Schritt für Schritt
Der Ablauf ist an jeder legalen Kasse fast identisch, und er dauert weniger lang, als diesen Absatz zu lesen. Nach dem Login öffnest du den Kassenbereich und wählst die Einzahlung. Dort erscheint Mastercard unter den Kartenoptionen. Du gibst den Betrag ein – falls ein Bonuscode vorgesehen ist, kommt er hier rein –, tippst Kartennummer, Ablaufdatum und Prüfziffer ein und bestätigst die Zahlung.
Der entscheidende Schritt ist die Freigabe per 3D Secure. Deine Bank schickt dir eine Bestätigung aufs Handy oder in die Banking-App, du gibst sie frei, fertig. Das ist kein bürokratisches Ärgernis, sondern der Grund, warum niemand mit deiner geklauten Kartennummer einfach einzahlen kann. Sekunden später ist der Betrag auf dem Spielkonto – Karteneinzahlungen werden sofort gutgeschrieben, ohne Wartezeit.
Gebühren nimmt kein seriöses deutsches Casino für die Einzahlung. Das heißt nicht automatisch, dass die Transaktion für dich in jedem Fall kostenlos ist: Manche Kartenherausgeber behandeln Zahlungen an Glücksspielanbieter als Bargeldähnlich und berechnen eigene Entgelte oder Zinsen. Das hat nichts mit dem Casino zu tun, sondern mit den Konditionen deiner Bank – ein Blick ins Kleingedruckte des Kartenvertrags klärt das schneller als jede Beschwerde hinterher.
Die erste Einzahlung ist dabei oft die einzige, bei der etwas hakt – meist nicht wegen der Karte, sondern wegen der Verifizierung. Legale Anbieter müssen deine Identität prüfen, das schreibt der KYC-Rahmen vor. In vielen Fällen läuft das nahtlos im Hintergrund, manchmal wird ein Ausweisdokument verlangt, bevor die erste Auszahlung freigegeben wird. Die Karteneinzahlung selbst ist davon unabhängig und geht sofort durch; nur der Weg zurück kann warten, wenn die Prüfung noch offen ist. Wer das gleich zu Beginn erledigt, hat später freie Bahn.
Wenn die Zahlung abgelehnt wird, liegt es selten am Casino. Häufigste Ursachen: Die Bank blockiert Glücksspiel-Transaktionen grundsätzlich (viele deutsche Institute tun das bei bestimmten Kartenprodukten), das monatliche Limit ist erreicht, oder die 3D-Secure-Bestätigung ist fehlgeschlagen. In diesen Fällen hilft kein zweiter Versuch mit derselben Karte, sondern der Griff zu einer anderen Methode – oder ein Anruf bei der eigenen Bank.
Ein Detail, das viele übersehen: Nicht jede Mastercard ist gleich. Eine Debit-Mastercard, die direkt vom Girokonto abbucht, verhält sich an der Casino-Kasse anders als eine echte Kreditkarte mit monatlicher Abrechnung. Beide werden als Einzahlungsmethode akzeptiert, aber die Debit-Variante zieht das Geld sofort vom Konto, während die Kreditkarte einen Verfügungsrahmen nutzt. Für den Spielerschutz ist die Debit-Karte die vernünftigere Wahl – man zahlt nur, was man hat, und nicht auf Pump. Wer mit einer Kreditkarte einzahlt und den Rahmen ausreizt, spielt im schlechtesten Fall mit geliehenem Geld, das später mit Zinsen zurückkommt. Das ist keine juristische, sondern eine schlicht arithmetische Warnung.
Die praktische Konsequenz aus alledem: Zahle den Betrag ein, den du tatsächlich verspielen willst, und nicht mehr. Die Sofortgutschrift der Karte verführt dazu, „schnell noch mal“ nachzulegen, wenn das erste Guthaben weg ist. Genau hier trennt sich der kontrollierte Spieler vom unkontrollierten. Das eingebaute Monatslimit fängt den größten Schaden ab, aber die erste Verteidigungslinie bleibt die eigene Entscheidung an der Kasse.
Fallen bei einer Mastercard-Einzahlung im Casino Gebühren an?
Vom Casino selbst nicht – legale deutsche Anbieter buchen Karteneinzahlungen gebührenfrei. Kosten können nur auf der Seite deines Kartenherausgebers entstehen, wenn dieser Zahlungen an Glücksspielanbieter wie eine Bargeldabhebung behandelt. Das steht in deinem Kartenvertrag, nicht in den Casino-Bedingungen.
Auszahlung auf die Mastercard – warum das in Deutschland nicht klappt
Hier kommt der Punkt, an dem viele Spieler zum ersten Mal stutzen. Du hast per Mastercard eingezahlt, gewonnen, willst auszahlen – und im Auszahlungsmenü fehlt die Karte. Kein Fehler, kein Bug: Die Rück-Auszahlung auf die Mastercard ist bei deutschen Lizenz-Casinos schlicht nicht vorgesehen. Die Karte ist eine Einbahnstraße. Geld rein: ja. Geld raus: über einen anderen Weg.
Der Grund liegt in der Technik hinter der Karte. Eine normale Kartentransaktion ist eine Belastung – Geld fließt von dir zum Händler. Für den umgekehrten Weg, eine Gutschrift zurück auf die Karte, braucht es ein eigenes Verfahren, das die Betreiber technisch einbinden und das die Kartenregeln für Glücksspiel-Auszahlungen zulassen müssten. Genau diese Kombination bieten die deutschen Lizenz-Casinos in aller Regel nicht an. Das Ergebnis ist überall dasselbe, unabhängig vom Anbieter: Einzahlung per Karte möglich, Auszahlung nicht.
Der reale Rückweg des Geldes läuft deshalb über andere Kanäle. Am häufigsten über die SEPA-Banküberweisung – zuverlässig, aber mit ein bis drei Werktagen Bearbeitungszeit. Schneller geht es über E-Wallets: Eine PayPal- oder Skrill-Auszahlung ist oft innerhalb weniger Stunden bis 24 Stunden auf dem Konto. Wer also Wert auf zügige Auszahlungen legt, richtet am besten schon vor dem ersten Spiel ein passendes Wallet ein, statt am Ende auf die Überweisung zu warten.
| Methode | Einzahlung | Auszahlung | Typische Dauer Auszahlung |
|---|---|---|---|
| Mastercard | ja | nein | – |
| Visa | ja | teils möglich | 1–3 Tage |
| PayPal | ja | ja | Stunden bis 24 h |
| Skrill / Neteller | ja | ja | Stunden bis 24 h |
| Banküberweisung (SEPA) | ja | ja | 1–3 Werktage |
| Paysafecard | ja | eingeschränkt | 1–24 h |
Ein Sonderfall verdient Klärung, weil danach oft gesucht wird: „Geld zurück“ im Zusammenhang mit Mastercard meint nicht immer die normale Auszahlung. Manche Spieler meinen damit die Rückforderung von Verlusten bei einem nicht lizenzierten Casino – ein juristisches Thema, das mit einem legalen Anbieter nichts zu tun hat. Bei einem GGL-Casino gibt es nichts zurückzufordern; da gibt es nur die reguläre Auszahlung deines Guthabens über die genannten Wege. Wer bei einem Offshore-Anbieter Verluste zurückholen will, braucht keinen Ratgeber, sondern einen Anwalt.
Bleibt die Frage, was das für die praktische Planung heißt. Wer die Karte ausschließlich zum Einzahlen nutzt und den Rückweg vorab klärt, hat kein Problem – die Einbahnstraße stört nur den, der sie nicht kennt. Sinnvoll ist die Kombination: Mastercard für die schnelle, kostenlose Einzahlung, ein E-Wallet oder das Girokonto für die Auszahlung. Beides einmal eingerichtet, läuft der Kreislauf reibungslos. Der Fehler, den Einsteiger machen, ist der umgekehrte: erst einzahlen, gewinnen, und dann im Auszahlungsmenü feststellen, dass der Rückweg fehlt und erst ein neues Konto verifiziert werden muss, während das Guthaben wartet.
Und noch ein realistischer Hinweis zur Geschwindigkeit. „Schnelle Auszahlung“ ist ein beliebtes Werbewort, aber die tatsächliche Dauer hängt an zwei Dingen, die nichts mit der Karte zu tun haben: der Verifizierung deines Kontos und der Bearbeitungszeit des Casinos. Selbst das schnellste E-Wallet nützt wenig, wenn die erste Auszahlung auf eine noch offene Identitätsprüfung wartet. Wer die KYC-Prüfung gleich nach der Registrierung erledigt, statt sie bis zur ersten Auszahlung aufzuschieben, verkürzt die gefühlte Wartezeit am meisten – oft von Tagen auf Stunden.
Kann ich Gewinne auf meine Mastercard auszahlen lassen?
In aller Regel nein. Deutsche Lizenz-Casinos bieten die Auszahlung auf die Mastercard technisch nicht an – die Karte funktioniert nur für Einzahlungen. Deine Gewinne kommen stattdessen per SEPA-Banküberweisung (ein bis drei Werktage) oder über ein E-Wallet wie PayPal (oft binnen 24 Stunden) zurück.
Das 1.000-Euro-Limit und der 1-Euro-Einsatz – die echten Grenzen
Die wichtigste Grenze im deutschen Online-Glücksspiel hat mit der Mastercard nichts zu tun und trifft sie trotzdem voll: das anbieterübergreifende Einzahlungslimit von 1.000 Euro pro Monat. Es steht im Glücksspielstaatsvertrag 2021 und gilt nicht pro Casino, sondern über alle legalen Anbieter zusammen. Zahlst du bei einem Casino 700 Euro ein, bleiben dir im selben Monat 300 Euro für alle anderen. Kontrolliert wird das über das zentrale System LUGAS, an das jeder lizenzierte Betreiber angeschlossen ist. Ist die Grenze erreicht, wird jede weitere Einzahlung technisch unterbunden – die Karte hilft da nicht, weil das Limit an deiner Person hängt, nicht am Zahlungsmittel.
Das ist der Punkt, den bunte Ranglisten gern verschweigen: Eine neue Karte, ein zweites Casino, ein anderes E-Wallet – nichts davon hebt das Limit auf. Wer „online casino ohne limit mastercard“ sucht, sucht nach etwas, das im legalen deutschen Markt nicht existiert. Anbieter, die es trotzdem versprechen, sind genau deshalb nicht lizenziert. Die 1.000 Euro sind kein Vorschlag, sondern eine harte technische Schranke.
Erhöhen lässt sich das Limit, aber nicht per Mausklick. Wer nachweislich wirtschaftlich leistungsfähig ist und kein Suchtrisiko zeigt, kann eine Anhebung auf bis zu 10.000 Euro monatlich beantragen – belegt durch Einkommensnachweise, Steuerbescheide oder Kontoauszüge, denn eine reine Selbstauskunft reicht nicht. Ein noch höherer Rahmen zwischen 10.000 und 30.000 Euro ist für maximal ein Prozent der aktiven Spieler eines Anbieters vorgesehen. Für die allermeisten bleibt es bei den 1.000 Euro, und das ist so gewollt.
Die zweite Grenze betrifft den Einsatz. Bei virtuellen Automatenspielen liegt der Höchsteinsatz grundsätzlich bei einem Euro pro Drehung. Auch das lässt sich unter Auflagen stufenweise anheben – auf drei Euro nach vollendetem 21. Lebensjahr, auf fünf Euro nach 90 Tagen unauffälligem Spiel und zusätzlicher Überwachung –, wobei diese Abweichungsmöglichkeit bis zum 31. Dezember 2027 befristet ist. Dazu kommen Details, die den Rhythmus bewusst entschleunigen: eine Mindestdauer pro Drehung, kein Autoplay, ein Panikknopf. Der deutsche Rahmen ist kein Zufall, sondern gebauter Spielerschutz. Man muss ihn nicht mögen, aber man sollte ihn kennen, bevor man die Karte zückt.
Warum das für die Kartenzahlung relevant ist, zeigt eine einfache Rechnung. Bei einem Euro pro Drehung und einer angenommenen Spieldauer von einigen Sekunden je Runde reicht eine 50-Euro-Einzahlung – die typische Größenordnung einer einzelnen Karteneinzahlung – für Hunderte von Drehungen. In einem unregulierten Casino mit Einsätzen von 20 oder 50 Euro pro Dreh wäre dasselbe Guthaben in Minuten verbrannt. Das Einsatzlimit ist damit der stille Grund, warum das deutsche Modell trotz des niedrigen Monatslimits längere Spielzeiten ermöglicht als so mancher Anbieter „ohne Grenzen“. Die Karte füllt das Konto; das Limit bestimmt, wie lange es hält.
Ein letzter Punkt zum Zusammenspiel von Karte und Limit, weil er in der Praxis für Verwirrung sorgt. Das Monatslimit setzt sich am Kalendermonat zurück, nicht 30 Tage nach der ersten Einzahlung. Wer am 28. eines Monats 1.000 Euro einzahlt, kann theoretisch am 1. des Folgemonats erneut 1.000 Euro einzahlen – das System kennt keinen gleitenden Zeitraum, sondern den Kalender. Das ist keine Einladung, das auszureizen, sondern eine Erklärung, warum manche Einzahlung durchgeht und die nächste blockiert wird, obwohl gefühlt „gerade erst“ Geld geflossen ist. Die Karte meldet in solchen Fällen nur die Ablehnung; der Grund liegt im zentralen System, nicht am Zahlungsmittel.
Wie hoch ist das Einzahlungslimit bei Mastercard-Casinos?
Es liegt bei 1.000 Euro pro Monat – und zwar anbieterübergreifend über alle legalen deutschen Casinos zusammen, überwacht durch das System LUGAS. Die Zahlungsmethode ändert daran nichts: Mit Mastercard, Visa oder PayPal gilt dieselbe Grenze. Eine Anhebung ist nur mit Einkommensnachweis möglich.
Kleine Einzahlungen mit Mastercard – 1, 5 und 10 Euro
Nicht jeder will gleich mit dreistelligen Beträgen starten, und die Suche nach kleinen Einzahlungen gehört zu den häufigsten überhaupt. Die gute Nachricht: Bei den legalen Anbietern liegt die Mindesteinzahlung oft niedriger, als man denkt. JackpotPiraten etwa lässt schon einen einzigen Euro zu, viele andere Häuser setzen die Grenze bei fünf oder zehn Euro. Für einen Testlauf über die Karte reicht das allemal, um die Kasse, die Freigabe per 3D Secure und das Spielangebot kennenzulernen, bevor mehr Geld fließt.
| Stufe | Typisch bei | Wann sinnvoll |
|---|---|---|
| 1 € | JackpotPiraten und wenige andere | reiner Testlauf, Kasse ausprobieren |
| 5 € | mehreren legalen Anbietern | kleines Budget, längere Spielzeit |
| 10 € | Standard bei den meisten Casinos | Regeleinstieg, oft Bonusvoraussetzung |
Wer mit kleinen Beträgen spielt, sollte den Blick besonders auf die Bonusbedingungen richten. Ein Willkommensbonus, der bei zehn Euro Einzahlung greift, klingt verlockend, hängt aber an Umsatzbedingungen, die den „Gratis“-Betrag erst nach vielfachem Durchspielen freigeben. Bei einer Ein-Euro-Einzahlung ist ein nennenswerter Bonus ohnehin selten – die Aktionen sind auf größere Beträge zugeschnitten. Ein Casino ist keine Wohltätigkeitsveranstaltung; jeder Bonus ist ein Umsatzversprechen, das du einlöst, nicht das Haus.
Für Echtgeld-Spieler mit schmalem Budget ist die Mastercard trotzdem praktisch, weil die Einzahlung sofort und gebührenfrei durchläuft und man exakt den Betrag aufladen kann, den man verspielen will – keinen Cent mehr. Das ist im Grunde die ehrlichste Form des Limits: das selbst gesetzte. Wer sich fünf Euro auflädt und danach das Konto zumacht, hat den besten Spielerschutz gleich mitgeliefert.
Bei den Boni auf kleine Karteneinzahlungen lohnt ein realistischer Blick. Aktionen wie „100 Prozent bis 100 Euro“ setzen voraus, dass man auch entsprechend einzahlt – bei fünf Euro gibt es fünf Euro obendrauf, nicht hundert. Und der Bonusbetrag ist kein Geschenk, sondern gebundenes Guthaben mit Umsatzbedingungen: Oft muss der Betrag das Zwanzig- bis Vierzigfache umgesetzt werden, bevor eine Auszahlung möglich ist. Rechnet man das durch, entpuppt sich mancher „Willkommensbonus“ als teurer Umweg. Für den Einstieg über die Karte gilt deshalb dieselbe nüchterne Regel wie überall: Lies die Bedingungen, bevor du den Code eingibst, oder verzichte gleich und spiele mit dem eigenen Geld ohne Fesseln.
Einen echten Sonderfall gibt es kaum: Boni komplett ohne Umsatzbedingungen sind im deutschen Lizenzmarkt selten und meist an so niedrige Beträge geknüpft, dass sie eher Marketing als Mehrwert sind. Wer gezielt danach sucht, findet oft nur bei nicht lizenzierten Anbietern großzügige Versprechen – und ist damit wieder beim Ausgangsproblem angelangt. Die Mastercard ändert an dieser Rechnung nichts; sie transportiert nur die Einzahlung, auf die sich der Bonus dann bezieht.
Was ist der Unterschied zwischen Mastercard und Visa im Casino?
Bei der Einzahlung praktisch keiner: Beide laufen sofort, gebührenfrei und mit 3D-Secure-Freigabe. Der Unterschied zeigt sich bei der Auszahlung – während die Mastercard-Rückzahlung bei deutschen Casinos gar nicht angeboten wird, ist eine Visa-Auszahlung bei manchen Anbietern möglich, dauert dann aber ein bis drei Tage.
Wenn Mastercard nicht reicht – die sinnvollen Alternativen
Die Mastercard ist ein guter Startpunkt, aber ihre Einbahnstraßen-Natur macht sie selten zur kompletten Lösung. Wer schnell auszahlen will, braucht ohnehin einen zweiten Kanal – und dann stellt sich die Frage, ob man nicht gleich eine Methode nimmt, die in beide Richtungen funktioniert. Ein paar Alternativen drängen sich auf, je nachdem, worauf es dir ankommt.
Der naheliegendste Nachbar ist die Kreditkarte allgemein, allen voran Visa. Der Ablauf ist identisch, die Akzeptanz ähnlich breit, und im Gegensatz zur Mastercard ist bei Visa eine Auszahlung an vielen Kassen tatsächlich vorgesehen – wenn auch mit ein bis drei Tagen Wartezeit. Wer die Kartenlogik mag, aber den Rückweg offenhalten will, fährt mit Visa oft eine Spur bequemer. Für alle, die generell mit Karten arbeiten, lohnt der Blick auf die Kreditkarten-Casinos als eigene Kategorie.
E-Wallets sind die pragmatische Antwort auf das Auszahlungsproblem. PayPal, Skrill und Neteller nehmen Ein- und Auszahlungen, und gerade PayPal ist bei den legalen Anbietern oft die schnellste Route – Gewinne sind teils in wenigen Stunden da. Der kleine Preis: Man legt ein zusätzliches Konto an und lädt es auf. Für jeden, der regelmäßig spielt, amortisiert sich dieser Aufwand nach der ersten Auszahlung. Mobil unterwegs sind außerdem Apple Pay und Google Pay bequem, weil die Kartendaten schon im Handy liegen und die Freigabe per Fingerabdruck oder Gesicht läuft.
Nicht zu vergessen die gute alte Banküberweisung. Sie ist die langsamste Option, aber die mit der geringsten Einstiegshürde: Ein Girokonto hat praktisch jeder, ein zusätzliches Wallet muss man erst einrichten. Wer nur gelegentlich spielt und keinen Wert auf Auszahlung binnen Stunden legt, fährt mit der Kombination Mastercard-Einzahlung plus SEPA-Auszahlung völlig ausreichend – ein bis drei Werktage sind kein Beinbruch, wenn man den Gewinn nicht sofort braucht. Die Wahl der Auszahlungsmethode ist am Ende eine Frage der Ungeduld, nicht der Notwendigkeit.
Zwei modernere Optionen runden das Bild ab. Revolut kombiniert Girokonto und Karte in einer App und wird von immer mehr Spielern genutzt, weil sich Ein- und Auszahlungen dort übersichtlich nachverfolgen lassen – ein Blick auf die Revolut-Casinos zeigt, wo das funktioniert. Und wer ohnehin am Handy zahlt, findet mit Apple Pay eine reibungslose Einzahlungsvariante, die auf derselben Karteninfrastruktur aufsetzt; die passenden Apple-Pay-Casinos überschneiden sich stark mit den hier genannten Anbietern. Am Ende hängt die Wahl weniger an der Technik als an einer simplen Frage: Wie schnell willst du dein Geld wiedersehen? Danach richtet sich alles andere.
Wer die Mastercard behalten und trotzdem flexibel bleiben will, muss sich ohnehin nicht entscheiden. Nichts spricht dagegen, per Karte einzuzahlen und ein E-Wallet nur für die Auszahlung bereitzuhalten – die meisten legalen Casinos lassen unterschiedliche Methoden für Ein- und Auszahlung zu. Diese Zweiteilung ist am Ende der pragmatischste Umgang mit der Einbahnstraße: Man nutzt die Stärke der Karte beim Einzahlen und umgeht ihre Schwäche beim Auszahlen, ohne auf eine der beiden Seiten verzichten zu müssen. Genau so machen es die meisten erfahrenen Spieler, und genau deshalb taucht die fehlende Kartenauszahlung in ihren Erfahrungsberichten selten als Ärgernis auf.
Warum wurde meine Mastercard-Einzahlung abgelehnt?
Meist liegt es nicht am Casino, sondern an deiner Bank: Viele Institute blockieren Glücksspiel-Transaktionen für bestimmte Kartenprodukte grundsätzlich. Andere Gründe sind ein erreichtes 1.000-Euro-Monatslimit oder eine fehlgeschlagene 3D-Secure-Freigabe. Ein zweiter Versuch mit derselben Karte hilft selten – wechsle die Methode oder frag deine Bank.
Erstellt von der Redaktion von „casino-mindesteinzahlung.com”.